现货黄金击穿3700美元关口,14个月新低背后利率叙事压倒了一切,市场对美联储加息路径重新定价



 收藏
 举报
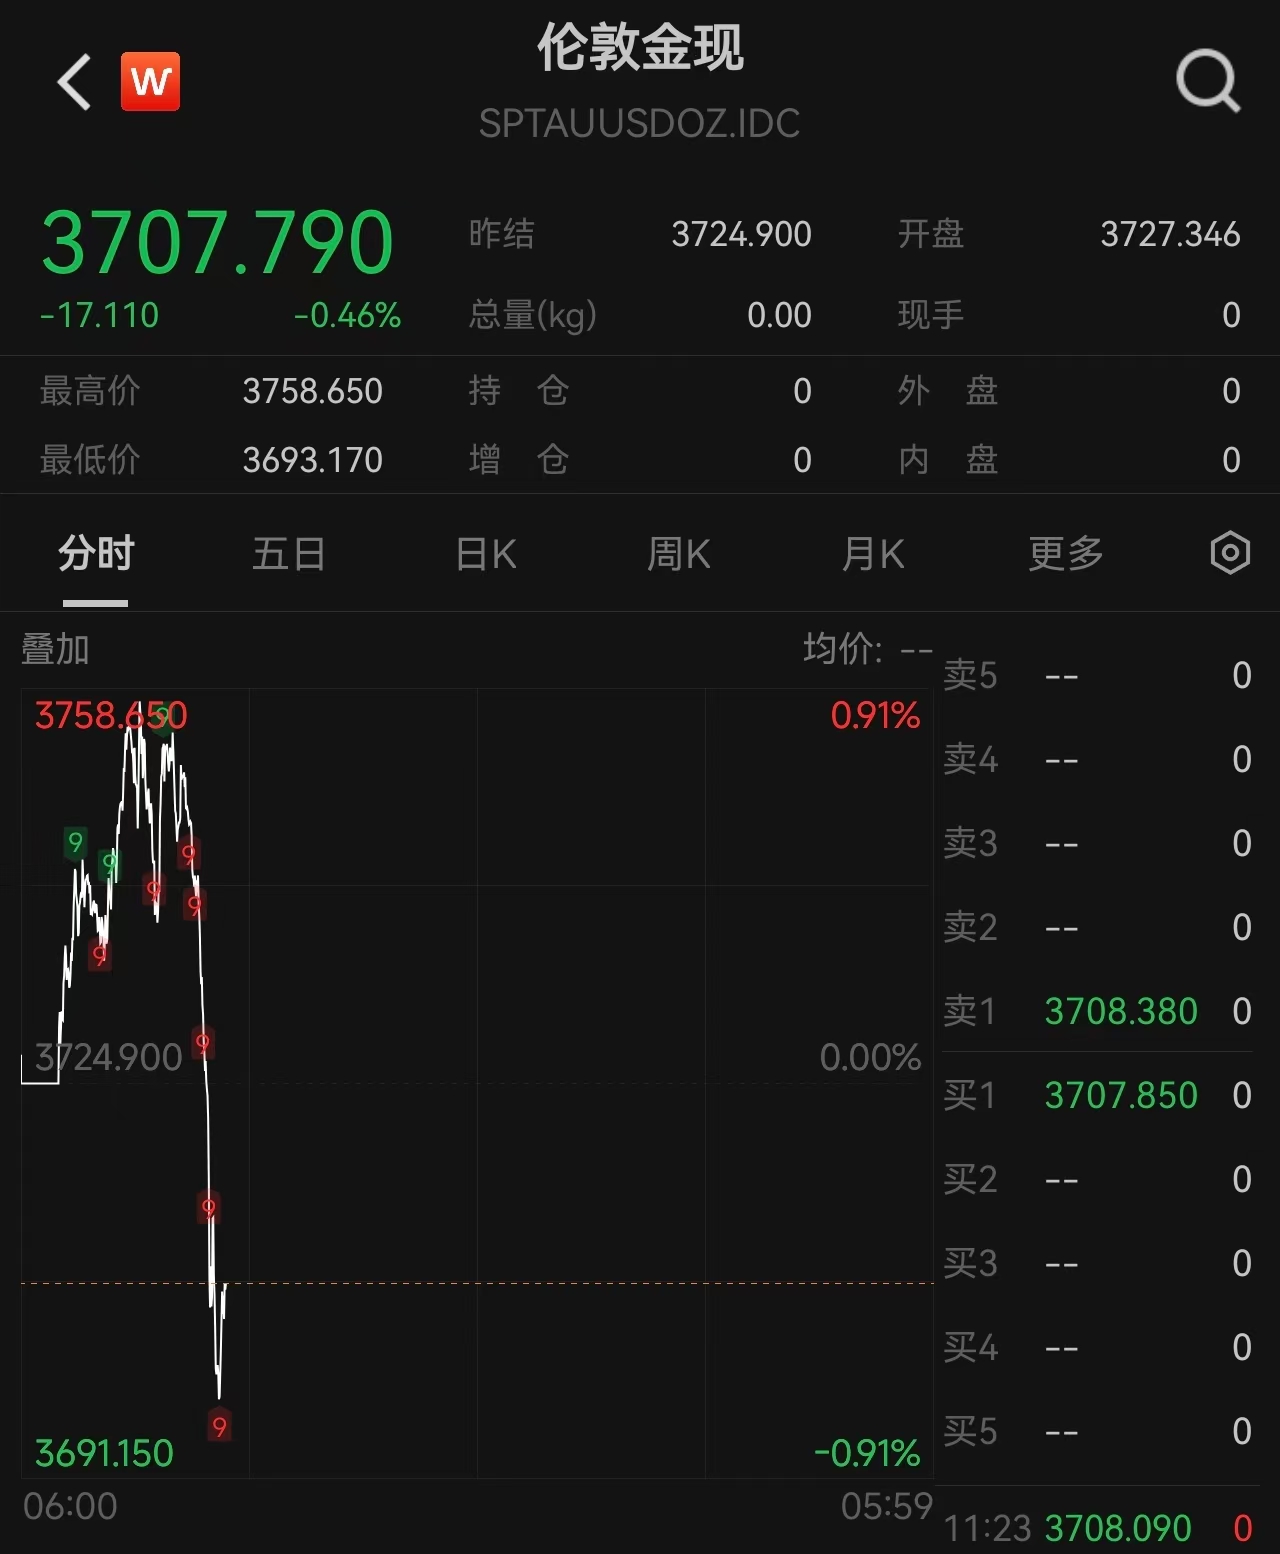
11月19日亚市午盘,伦敦现货黄金快速下探,一举跌破3700美元/盎司整数关口,最低触及3693.17美元/盎司,创下2025年9月以来的14个月新低。截至目前,金价报3707.79美元/盎司,日内跌0.46%,本周累计跌幅已逼近170美元。从年初高点算起,国际金价回撤幅度已超过30%,一场由美联储货币政策再定价引发的贵金属深度调整,正在以超出市场预期的速度演绎。
这一轮跌势的加速并非偶然。就在18日,COMEX黄金期货已经上演了单日近百美元的跳水,盘中下探至3769.3美元/盎司,将3800美元这一市场普遍认可的关键支撑位彻底击穿。进入19日,跌势并未停歇,3700美元关口在美联储会议纪要的鹰派余温中宣告失守。短短两个交易日,黄金市场完成了从3900美元到3700美元的两级跳,市场情绪也从年初的 "怕错过" 迅速转向 "怕接飞刀"。
推动金价持续走弱的核心逻辑,是市场对美联储加息路径的重新定价。美国10月通胀数据超预期出炉后,多名美联储官员密集释放紧缩信号,圣路易斯联储主席穆萨莱姆更是直言,到2027年春季前可能需要数次加息才能将通胀拉回2%目标,当前政策约束力度尚且不足。更为激进的美联储理事沃勒,则公开提出应考虑在12月一次性加息 50 个基点。
北京时间19日凌晨公布的美联储10月会议纪要,进一步坐实了市场的鹰派预期。纪要显示,几乎所有与会官员都认为未来几个月进一步上调联邦基金利率可能是适宜的,少数官员甚至提出如果通胀数据不利,12月可以考虑加息幅度超过25个基点。值得注意的是,10月会议上已有两位委员投下反对票,主张当即加息25个基点,而支持维持利率不变的官员中,部分人也认为这一决定是 "险胜"。
芝商所 "美联储观察" 工具的数据印证了市场情绪的转向,目前押注12月加息25个基点的概率已攀升至95%以上,加息50个基点的尾部风险也被计入定价。市场甚至开始预期,到明年1月累计加息50个基点的概率超过七成。加息预期的升温通过两条路径压制金价:一方面,10年期美债收益率维持在5.1%上方,实际利率走高直接抬升了不生息资产黄金的持有机会成本;另一方面,美元指数同步走强,以美元计价的黄金对海外买家而言更为昂贵,需求端受到抑制。
本轮下跌中黄金的传统避险属性近乎 "失灵",在地缘冲突尚未完全平息的背景下,资金非但没有涌入黄金避险,反而在利率压力下持续撤离。更值得关注的是,部分投资者因科技股下挫被迫卖出黄金等流动性较好的资产弥补亏损,使得黄金在风险时段被当作 "流动性来源" 抛售,进一步放大了调整幅度。
机构层面,国际投行已接连下修金价预期。高盛在短短一个月内两度下调黄金价格目标,最新将2027年底金价预期从4800美元/盎司下调至4650美元/盎司。其核心判断是,美联储将于12月和明年3月分别再加息25个基点,对利率敏感的西方ETF持仓将持续承压,真正的转机要等到2027年底至2028年的降息周期开启。高盛同时提示了极端下行情景:若过去三年积累的ETF持仓因利率上升全面平仓,可能触发约300吨的抛售,届时金价或下探至4265美元。
技术面上,3700美元曾被多家机构视为重要心理支撑位。国信期货首席分析师顾冯达此前就指出,年内极端情形下需关注3700美元/盎司附近的支撑。如今这一位置告破,下方空间被进一步打开。
不过,空头并非没有对手盘。全球央行持续购金构成了金价中长期的重要支撑力量。世界黄金协会最新数据显示,今年三季度全球央行黄金储备净增 321吨,同比增长42%,创2024年四季度以来单季新高;年初至今累计购金675吨,较去年同期增长6%。
储备多元化与风险管理仍是央行购金的核心驱动。世界黄金协会的调研显示,45%的受访央行预计未来一年内将继续增加黄金储备。这种战略性、持续性的购金行为对金价存在一定敏感度,往往在价格回落时加大采购力度,从而在一定程度上托底市场。但机构也提醒,央行购金与金价的关联并不稳固,尚不足以构成可靠的价格底部。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45