美的集团逆市涨近2%,大宗商品回调,家电迎成本端缓解?消费ETF汇添富(159928)指数逆市收红!机构:明年消费会出现拐点吗?



 收藏
 举报
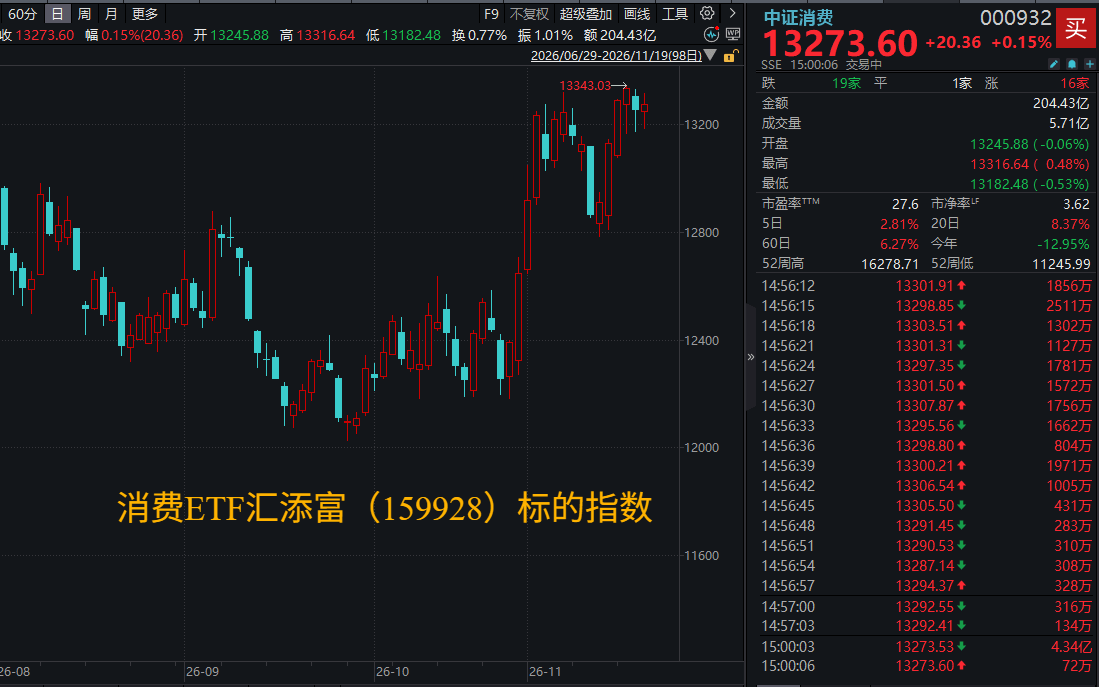
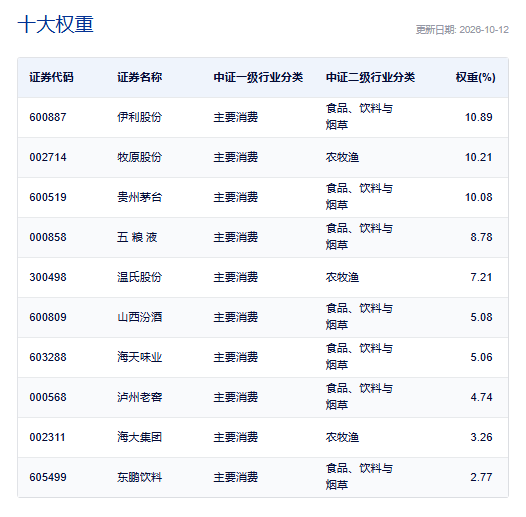
今日科创50、上证50、沪深300护盘力度较大,对沪指起到支撑作用。截至收盘,上证指数跌0.28%,科创50涨1.83%,创业板指跌0.79%,大市成交1.31万亿,续创年内新低,全市场近4900股下滑。大消费逆市飘红,消费ETF汇添富(159928)指数收涨0.15%。热门成分股多数飘红:东鹏饮料涨超2%,贵州茅台、伊利股份、海天味业涨超1%,五粮液、泸州老窖、山西汾酒微涨;牧原股份跌超2%,温氏股份微跌(成分股仅做展示,不作为个股推介)。
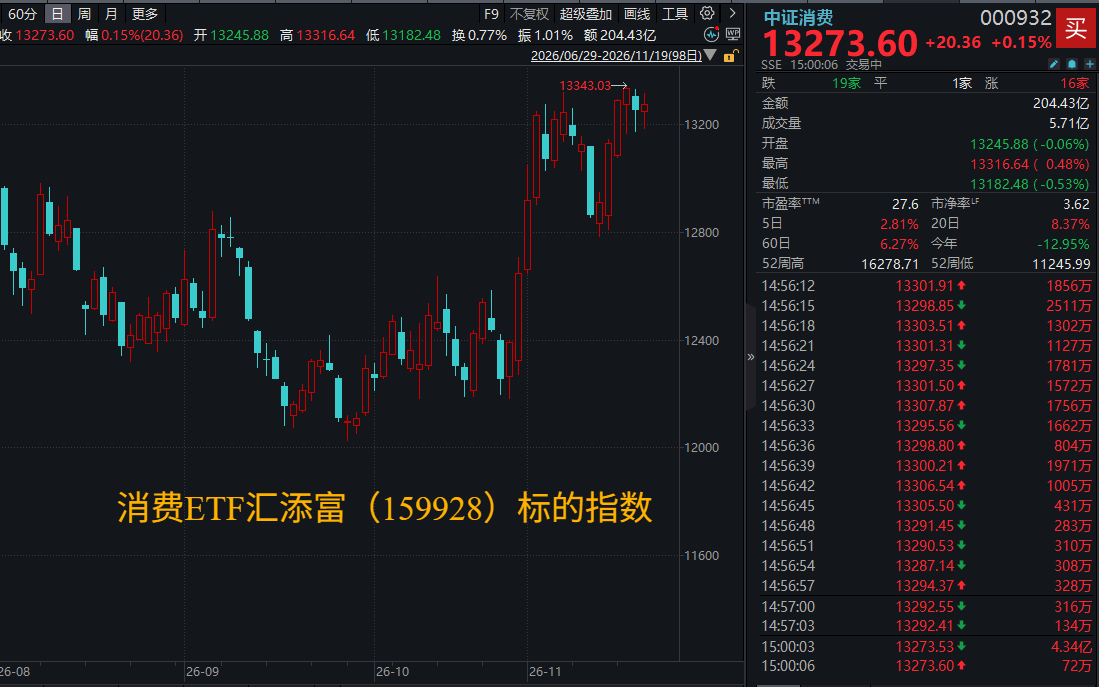
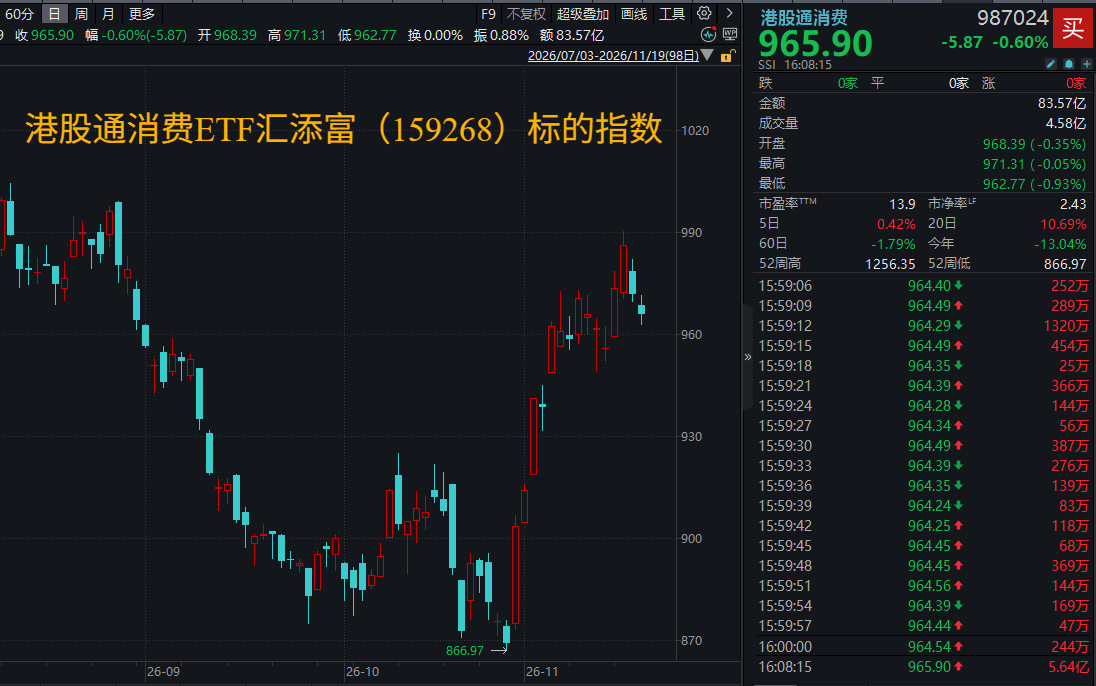
今日港股主要指数集体飘绿,恒生指数收跌近2%,聚焦新消费的港股通消费ETF汇添富(159268)指数收跌0.6%,热门成分股中,海底捞跌超3%,泡泡玛特、华润啤酒跌超1%,蒙牛乳业、李宁微跌;奥克斯电气逆市涨超16%,海尔智家涨超2%,美的集团涨近2%,安踏体育涨近1%(成分股仅做展示,不作为个股推介)。
消息面上,11月以来,铜、铝等大宗商品价格高位回调,家电行业有望迎来成本端缓解。周三,伦敦金属交易所(LME)三个月期铜收跌约5.7%,报12471美元/吨,创今年4月初以来收盘新低;LME期铝收跌112美元,报2822美元/吨。
国金证券指出,家电板块同样具备高股息逻辑,龙头现金流稳定、分红比例偏高,在震荡市场下会通过阶段性超额收益的方式体现性价比。出口拐点、政策兑付、龙头韧性与分红确定性共同驱动家电板块自底部企稳后短期反弹。
港股消费回购方面,截至昨日(11月18日)泡泡玛特已连续第9个交易日回购。泡泡玛特在港交所公告显示,11月18日以每股143.4港元至144.8港元的价格回购41万股,回购金额达5904.97万港元。今年以来泡泡玛特累计进行20次回购,合计回购1652万股,累计回购金额24.75亿港元。值得关注的是,今年8月20日,泡泡玛特王宁表示,将在未来6个月内启动20-50亿人民币的股份回购计划。
今年以来截至11月18日,港股通消费ETF汇添富(159268)标的指数成分股中共有21只实施回购,累计回购金额超89亿港元。其中,泡泡玛特以25.4亿港元位居第一,百胜中国(17.2亿港元)、名创优品(9.6亿港元)紧随其后。
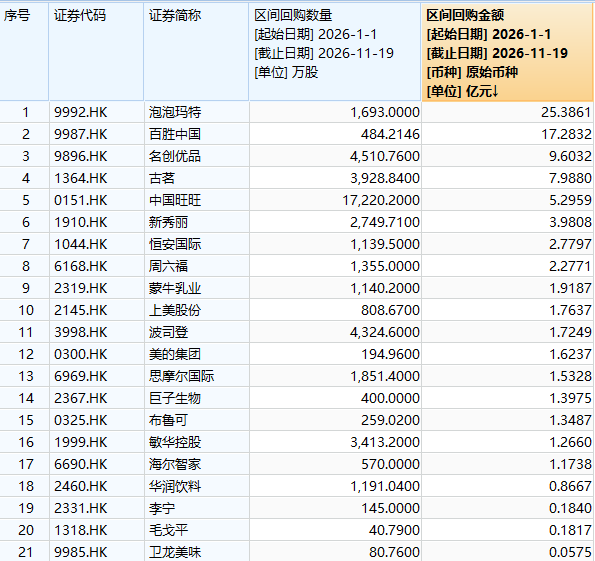
注:成分股仅做展示,不作为个股推介。
【10月社零点评:节日及大促错期下社零增速略有放缓】
统计局数据显示,10月社零总额同比+0.4%至4.6万亿元,增速较9月回落0.7pct,主要受中秋错期、部分耐用消费品增长放缓影响。1-10月服务/商品零售额分别同比+4.9%/+0.9%,服务消费支撑明显。10月通讯器材、家电等科技品类呈现较强增长韧性,金银珠宝等品类在高基数下短期承压。
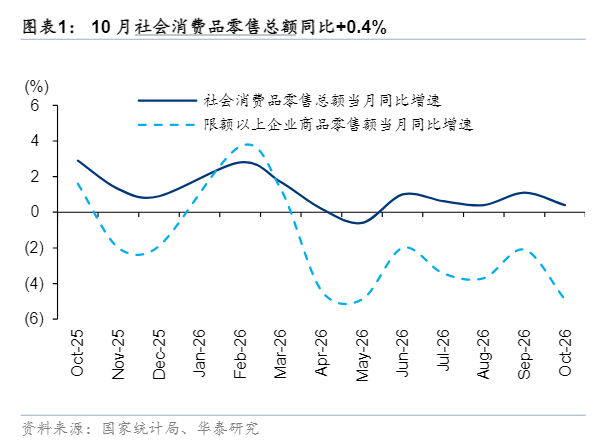
展望后续,双十一大促启动时间较去年有所推迟,有利于11月网上零售增速修复。整体消费情绪仍在筑底过程中,高质价比产品及消费品出海有望保持更高的成长韧性。中长期关注高景气细分消费赛道结构性机会,看好AI科技消费、情绪消费以及优质国货品牌出海等方向。
服务消费表现稳健,“双十一”消费温和增长。1)分业态看,1-10月服务/商品零售额分别同比+4.9%/+0.9%,其中10月餐饮/商品零售额分别同比+0.7%/+0.3%。据文旅部,国庆假期国内日均出游人次/出游花费同比分别+6.3%/+4.3%,假日出游消费稳健增长。2)分渠道看,测算10月网上商品和服务零售额同比-1.7%,其中网上商品零售额同比-3.6%。据星图数据,2026年双十一全网电商销售额同增4.8%(vs 去年约14.2%),家电、美护等品类实现稳健增长。线下渠道持续转型,1-10月限额以上便利店、超市、专业店、百货店、品牌专卖店零售额同比分别+5.1%/+3.5%/-2.2%/-3.5%/-11.0%(vs 1-9 月 +5.2%/+4.1%/-2.2%/-2.9%/-10.3%),仓储会员店等新零售业态增长较好。
智能绿色商品呈现增长韧性,部分品类高基数下销售承压。10月限额以上单位商品零售额中,分品类看:1)国补相关品类:通讯器材/家电同比+6.5%/+2.5%,呈现较强增长韧性,部分受到新兴科技品类带动,26年1-10月可穿戴智能设备零售额增速超过70%。2)悦己品类中,文化办公用品/化妆品/体育娱乐用品/服装鞋纺同比+4.1%/+2.8%/+1.0%/ -2.0%,纺服类或因天气偏暖导致冬装销售偏缓。3)金银珠宝品类同比-28.7%,25年10月一口价产品涨价预期推动消费者集中购买,基数较高。4)必选品类温和增长,粮油食品/饮料/烟酒同比分别+0.5%/+0.3%/+2.5%。
核心CPI延续温和上涨,双十一大促节奏更利好11月增速修复。10月CPI同比上涨0.7%(vs 9月+0.9%),环比持平,食品/非食品CPI 同比分别-2.9%/+1.5%;扣除食品和能源价格后的核心CPI同比上涨0.8%,延续温和上涨。2026年天猫、京东、抖音等主流电商平台缩短大促周期、整体有所后移,或导致双十一销售更多于11月释放,有望支撑11月网上零售增速修复。双十一呈现量稳价升的趋势,智能眼镜、机器人等智能硬件表现较优,通过科技创新拓展新需求、新场景的细分赛道具备更高景气度。
(华泰证券20261116《节日及大促错期下10月社零增速略有放缓》)
【机构:明年消费会出现拐点吗?】
招商证券预计,明年消费出现拐点的可能性正在上升。2024年以来,尽管有“两新”补贴等提振消费的政策出台,但国内消费增速始终处于偏低水平运行。2024年社零增速为3.5%,2025年为3.7%,今年前10个月社零增速进一步放缓至1%。招商证券认为,居民消费需求进一步萎缩的空间可能已经明显收窄,2027年可能迎来消费的拐点。
第一,从收入效应来看,今年1季度居民收入仅为4.9%,这是2022年3季度以来的最低点。尤其是我国居民的主要收入构成工资性收入增速也仅有4.9%,同样是过去3年的最低水平。一季度收入增速的形势已经反映在了今年的社零增速上,二季度起居民收入增速逐步回升,三季度收入增速为5.3%已与去年同期持平,工资性收入增速也回升至5.3%,收入效应可能正在改善。
第二,财富效应可能正在扭转对消费的影响方向。如果说,收入效应主要体现为收入增速放缓影响消费的话,那么近年来房价明显下跌可能意味着财富效应的缩水是当前消费需求不振最核心的因素,财富效应对消费是完完全全的负贡献。2024年三季度和2025年三季度居民财产性净收入均出现负增长。然而,随着部分一线城市房价形势的改善,今年三季度居民财产净收入增速反弹至2.9%,达到过去两年以来的最高水平。从最新数据看,一线城市房价同比有望在今年回正,二、三线城市房价同比也出现止跌回升的势头。那么到了明年,财富效应对消费的影响可能从负贡献逐步转为正贡献。
这一点其实在今年一线城市已有所反映。例如,深圳今年房价连续7个月环比回升后,8、9两月社零增速分别为5.1%和7.6%,上海房价今年以来保持环比回升的势头,9月上海社零增速为-2%,降幅较8月收窄4.7个百分点。按此速度。今年上海社零当月同比有望回正。广州的情况较为类似,随着房价环比的持续回升,广州社零当月同比增速已连续4个月同比正增长。虽然上海社零增速尚不及同期全国水平,但广深已连续数月本地社零增速好于全国水平。
(招商证券20261116《明年消费会出现拐点吗》)
消费ETF汇添富(159928)标的指数作为消费大板块中的刚需、内需属性板块,具有明显的穿越经济周期的盈利韧性。前十大成分股权重占比超68%,其中4只白酒龙头股共占比超28%,养猪大户占比超17%,其他权重股还包括:伊利股份(11%)、海天味业(5%)、海大集团(3%)和东鹏饮料(3%)(数据截至:2025/10/12)。关注大消费板块,相关产品消费ETF汇添富(159928),场外联接(A类:000248;C类:012857)。
差异化配置“新消费”,认准更“纯粹”的港股通消费ETF汇添富(159268),其50只成份股中有90%仅在港股上市,与A股消费不重叠,是组成完整“中国消费拼图”不可或缺的“稀缺资产”,更有4成仓位重仓潮玩、珠宝、美妆等顶流新消费赛道,低配白酒!港股通消费ETF汇添富(159268)还支持T+0交易、不占用QDII额度,是投资港股通消费赛道更为高效便捷的选择,一笔描绘未来“Z时代”的新消费蓝图!
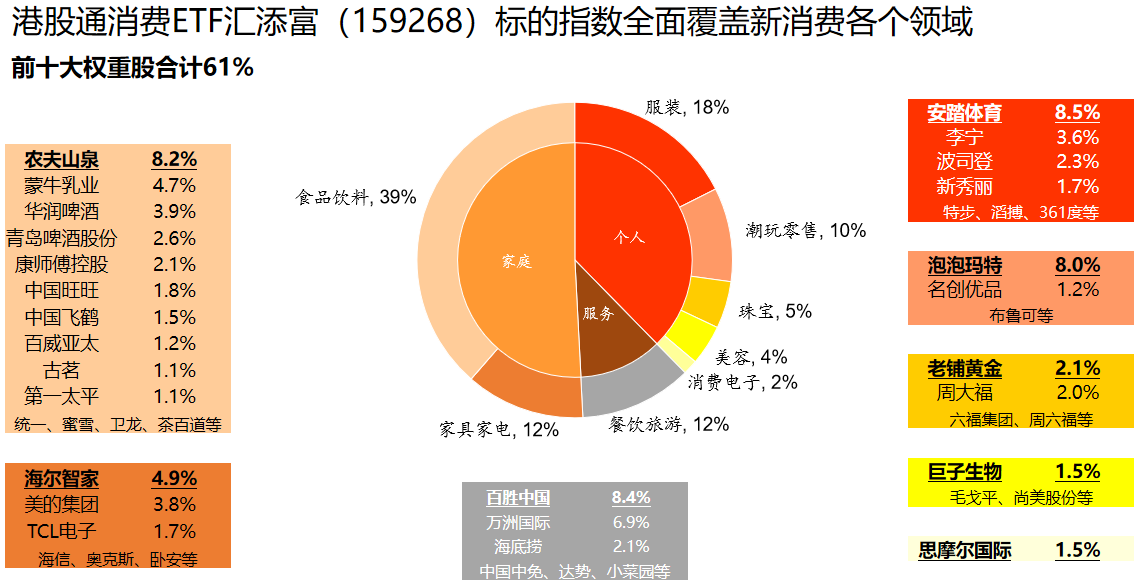
数据:截至2026/6/30
风险提示:基金有风险,投资须谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示未来表现,基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。投资人应当仔细阅读《基金合同》、《招募说明书》和《产品资料概要》等法律文件以详细了解产品信息。以上基金属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为均衡型(C3)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。在代销机构认申购时,应以代销机构的风险评级规则为准。本产品由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。本宣传材料所涉任何证券研究报告或评论意见在未经发布机构事前书面许可前提下,不得以任何形式转发。所涉相关研究报告观点或意见仅供参考,不构成任何投资建议或咨询,或任何明示、暗示的保证、承诺,阅读者应自行审慎阅读或参考相关观点意见。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45