逆市拉升!江化微午后6分钟直线冲涨停 股民:7月跌到现在,还要三个涨停才能回本



 收藏
 举报
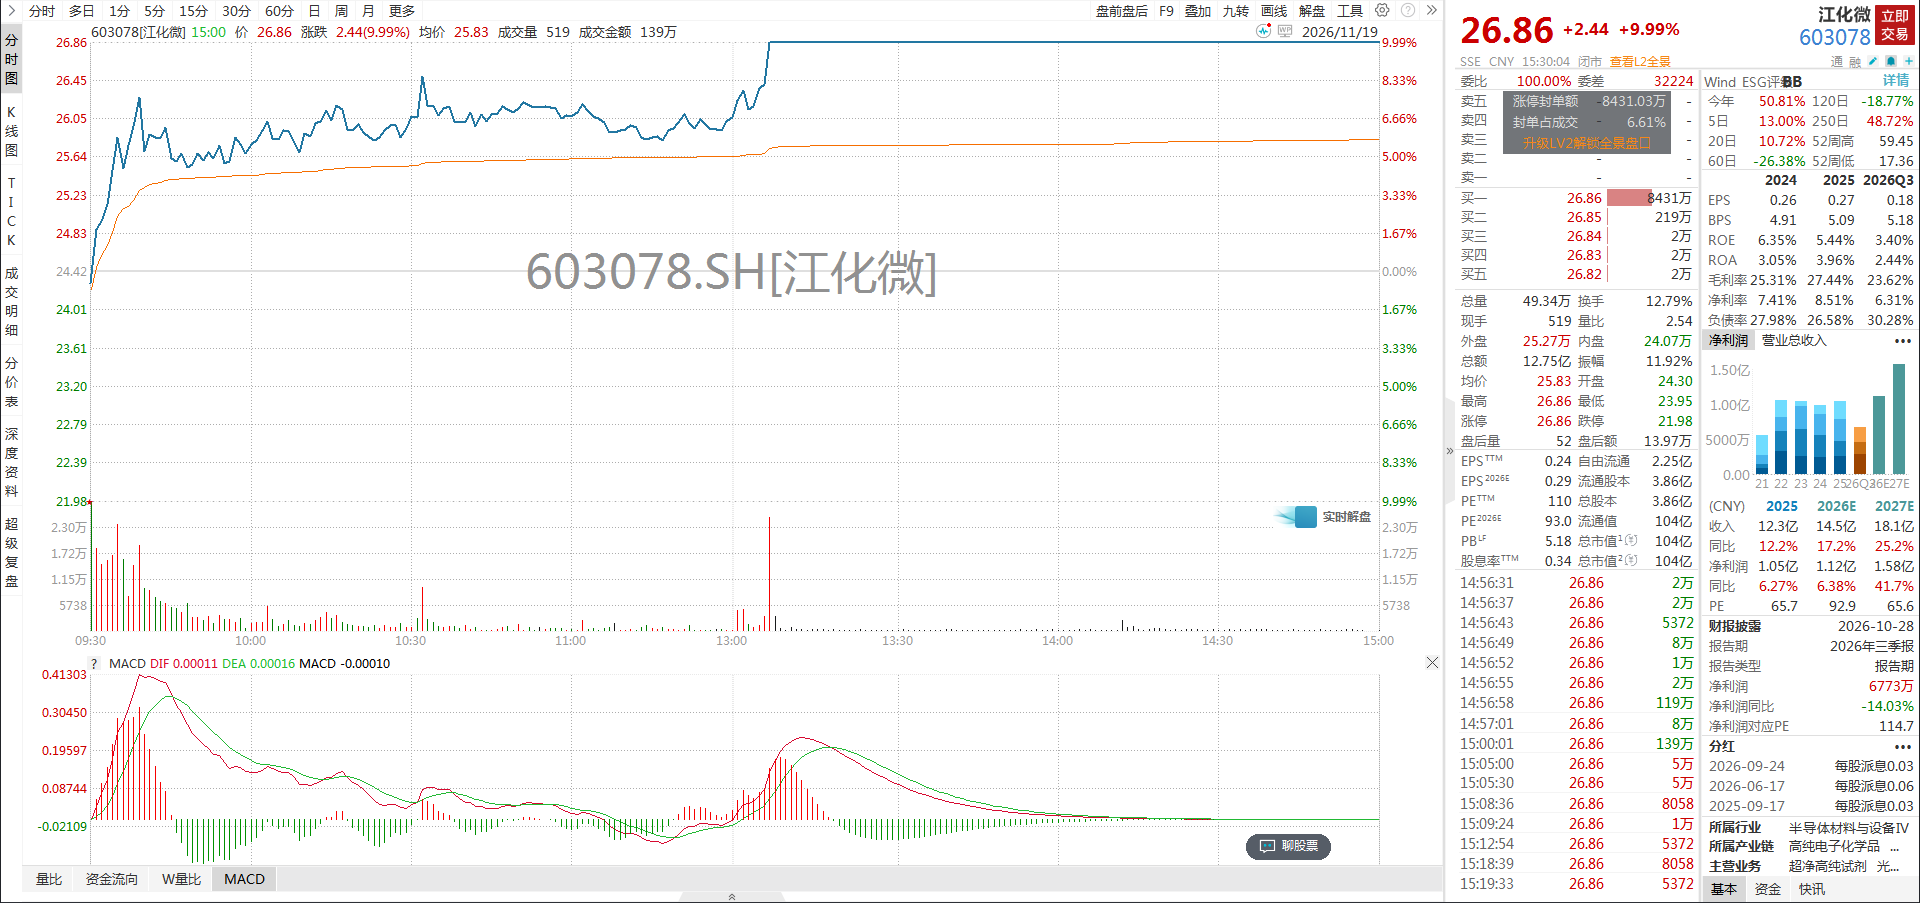
11月19日午后,光刻胶板块逆市异动拉升,芯碁微装涨超10%,盛剑科技拿下三连板,兴欣新材同步封板。其中江化微走势最为凌厉,午后开盘仅6分钟就被资金直线顶上涨停,最终报26.86元/股,最新总市值104亿元。
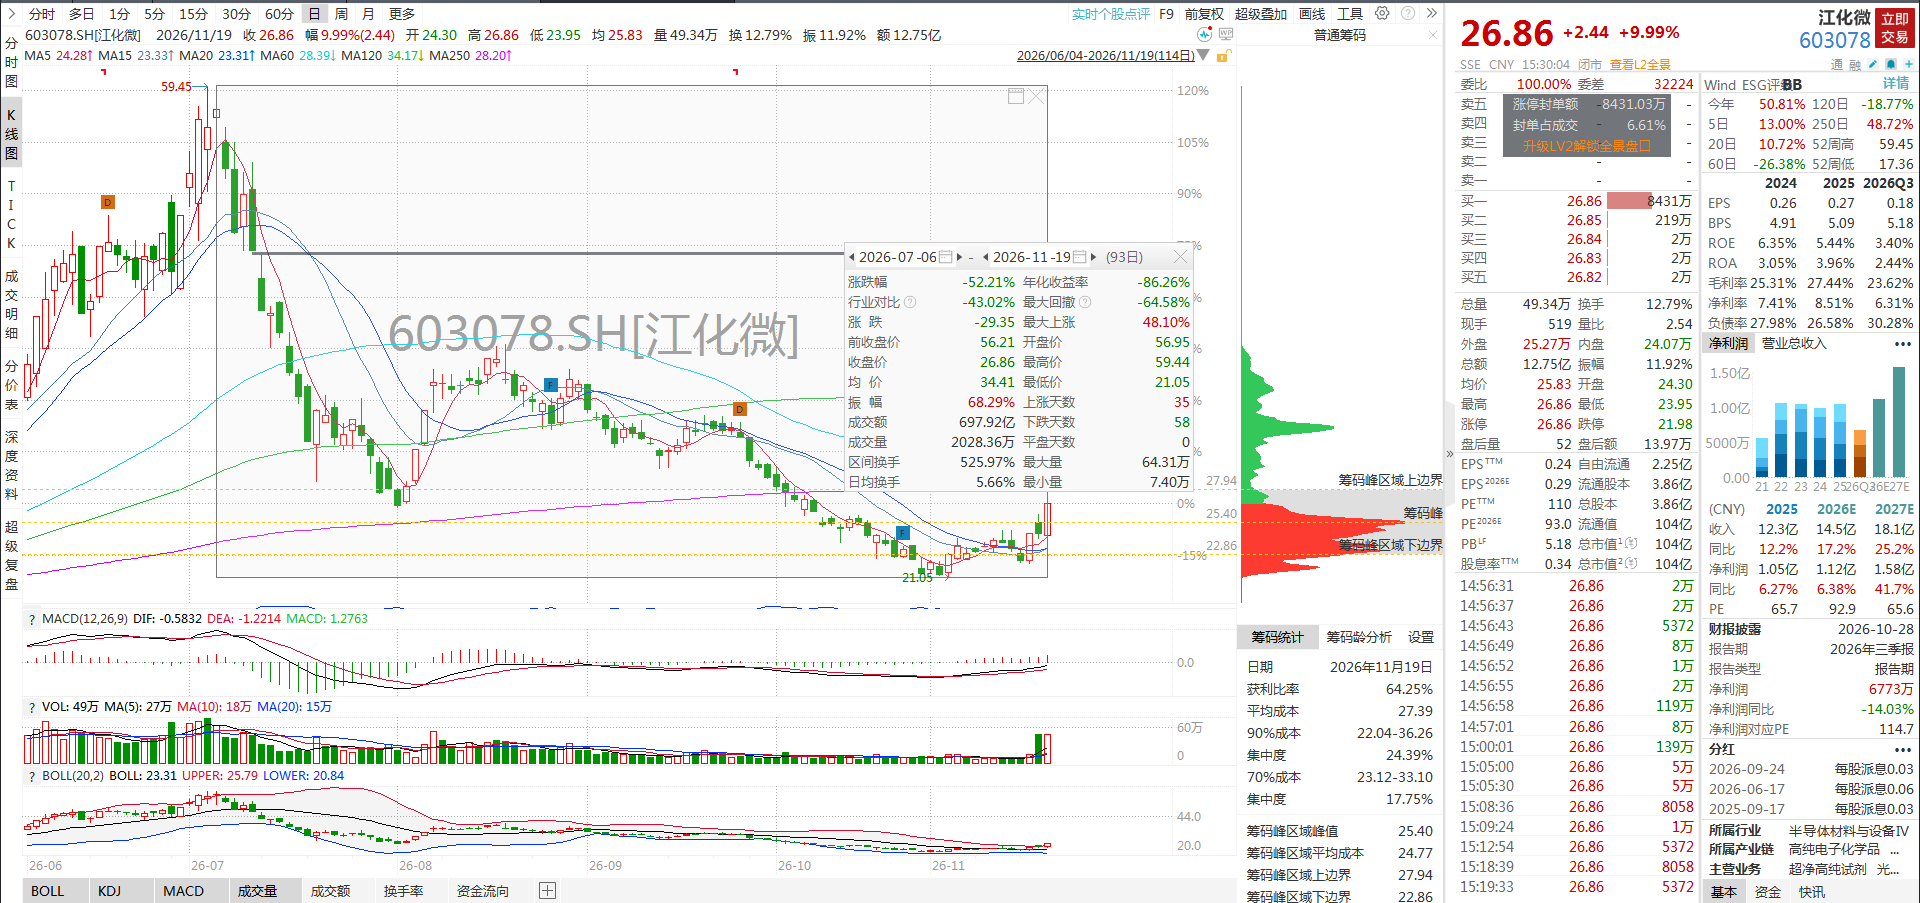
股吧里持仓的投资者情绪五味杂陈。有人算了一笔账,这只票从7月高点一路调整下来,套到现在的话,还得再来三个涨停才能回本;也有投资者坦言没扛住震荡,中途就被洗了出去。整整四个多月的下行周期攒了不少套牢盘,这波突然的直线拉升,多少带点积压已久的超跌反弹意味。
江化微是国内湿电子化学品领域的老牌厂商,主打超净高纯试剂、光刻胶配套试剂,产品广泛用在半导体芯片、显示面板、太阳能电池的清洗、光刻、显影、蚀刻等微细加工环节,下游覆盖平板显示、半导体、LED、光伏多个赛道,是国内配套品类较为齐全的湿电子化学品企业之一。
这波光刻胶板块的集体异动,直接导火索是18日晚间开始发酵的“三星流片”相关消息,市场预期一变,国产替代的逻辑立刻就顺了。再叠加日本早前就持续收紧高端光刻胶出口管制,审批周期拉长、新订单停接甚至全线涨价,供应链的不确定性一直悬在行业头顶,每次有相关催化出来,自主可控的紧迫性就会被再强调一遍。熟悉这个板块的投资者都清楚,光刻胶向来是半导体材料里股性最活的赛道,国产替代逻辑一升温,资金总会先冲进来博弈。
从产业基本面来看,光刻胶是晶圆制造的核心耗材,也是国内半导体产业链卡脖子最严重的环节之一。目前国产光刻胶正处在关键的爬坡阶段:中低端的g/i线产品已经实现规模化替代,正在往KrF、ArF这些高端品种的技术突破和产业化验证过渡。国金证券的研报测算过,2024年国内半导体光刻胶市场规模约56亿元,预计2029年将增长至115亿元,复合年均增速在15.5%左右,增量基本都来自中高端产品。
细分到各技术路线,进度差异十分明显。KrF光刻胶目前正处在加速替代的窗口期,部分国内厂商的产品已经进入头部晶圆厂验证,甚至实现了批量供应;ArF光刻胶技术门槛更高、单价更贵、客户认证周期也更长,国内企业刚实现技术突破,多数还在验证和小规模应用阶段,和国际先进水平仍有不小差距;最顶尖的EUV光刻胶,国内还处在早期研发和技术储备阶段,距离大规模商业化还有很长的路要走。业内也有共识,这个行业最终的胜出者,未必是最早宣布技术突破的企业,而是能常年稳定进入国内头部晶圆厂供应链、实现持续批量供货的企业。
整体来看,江化微本次涨停更多是板块情绪催化下的超跌修复,公司核心业务仍以光刻胶配套试剂为主,高端光刻胶相关的业务体量与落地进度仍需跟踪。短期题材驱动下股价弹性十足,但国产替代的产业落地是慢周期,行情的持续性终究要靠业绩和实质进展来支撑。
风险提示:本文基于上市公司公告与公开市场信息整理,不构成任何投资建议。题材炒作情绪波动大、持续性弱,国产替代进度不及预期、行业竞争加剧均可能引发股价大幅波动,请投资者理性决策、注意投资风险。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45