猪周期反转信号炸响!猪肉股集体爆发,金新农6天3板,腌腊旺季猪价连涨



 收藏
 举报
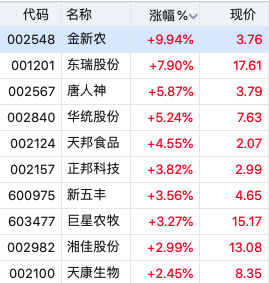
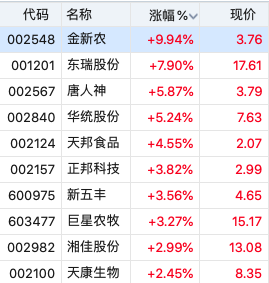
交易所数据显示,截至11月20日11时23分盘中,猪肉概念板块表现活跃。板块内1只个股涨停。金新农涨停,6天3板,东瑞股份涨超7%,唐人神涨超6%,华统股份、天邦食品涨超5%,新五丰涨超4%,正邦科技、巨星农牧、湘佳股份涨超3%。
市场炒作猪肉板块的核心逻辑在于猪周期反转预期。当前生猪价格处于历史低位区间,养殖端普遍深度亏损,行业产能去化信号持续强化,能繁母猪存栏量已明显低于正常保有量调控线。市场资金提前博弈产能出清后的供需格局改善,押注未来猪价进入上行通道。同时,猪肉板块整体估值处于历史底部区域,机构持仓比例偏低,在大盘震荡调整背景下,低估值、低持仓的防御属性吸引避险资金回流布局。
消息面上,近期生猪价格出现回暖迹象。据搜猪网监测数据显示,全国生猪均价已连续上涨多日,从前期的阶段性低位累计出现了一定幅度的反弹。进入11月以来,随着气温逐步下降,北方地区灌肠、南方地区腌腊备货需求陆续启动,屠宰企业开工率有所回升,肥猪需求率先释放。与此同时,养殖端在深度亏损压力下存在一定压栏惜售情绪,导致短期流通供给阶段性收紧,对猪价形成一定支撑。此外,三季度末全国能繁母猪存栏量已低于正常保有量调控线,产能去化信号持续强化,叠加四季度传统消费旺季的备货预期,市场对猪价阶段性修复的预期有所升温。
相关行业:
生猪养殖板块:猪价走势直接决定养殖企业的盈利水平。当前猪价处于低位震荡阶段,养殖端亏损面较大,但市场交易的是产能去化后的反转预期,成本控制能力强、出栏量具备弹性的养殖企业有望在周期修复中率先受益。
饲料板块:饲料成本占生猪养殖成本的六成以上,玉米、豆粕等原材料价格波动影响养殖利润。生猪存栏结构的变化也会传导至饲料需求端,具备配方技术优势和规模采购能力的饲料企业,可在行业低谷期保持相对稳定的盈利水平。
屠宰加工与肉制品板块:屠宰环节的盈利受生猪采购成本和终端肉价的双重影响。猪价低位运行时,屠宰企业采购成本下降,若终端消费逐步回暖,屠宰加工企业的毛利空间有望改善,品牌肉制品企业则可通过渠道和产品结构优势平滑周期波动。
动物保健板块:养殖端的疫病防控需求具有刚性特征,随着行业产能结构优化和规模化养殖占比提升,养殖企业对疫苗、兽药等动保产品的投入意愿和支付能力有望增强,带动动保企业需求改善。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)92.48
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45