市场押注近4次加息,瑞银却说“太激进”!美债或迎三大转机


 收藏
 举报
FX168财经报社(亚太)讯 瑞银认为,美国国债市场短期波动仍可能维持高位,但当前市场对未来美联储加息路径的定价已经偏向过度鹰派。该行指出,进一步通胀降温、能源供应改善以及政策层面的潜在干预,可能成为稳定美债市场的三大催化剂。
在全球债市经历两年来最严重抛售之际,瑞银仍给予固定收益资产“有吸引力”评级,并认为当前较高的收益率已经为投资者提供了比2022年更厚的收益缓冲。
长端收益率冲上多年高位
瑞银在周四(10月1日)美债部分反弹前发布的一份报告中指出,本轮债市抛售同时受到周期性和结构性因素推动。
截至周三,美国国债已经连续七个交易日下跌,10年期美债收益率一度突破5.3%,30年期收益率则升至24年来高位。与此同时,全球政府债券刚刚录得自2024年以来最差季度表现。
瑞银认为,中东冲突导致布伦特原油维持在每桶100美元附近,美国经济保持强劲增长,同时AI基础设施投资热潮推动大型科技企业扩大融资,再叠加持续高企的财政赤字和对冲基金仓位调整,共同推高了债券收益率。
第一大催化剂:通胀继续降温
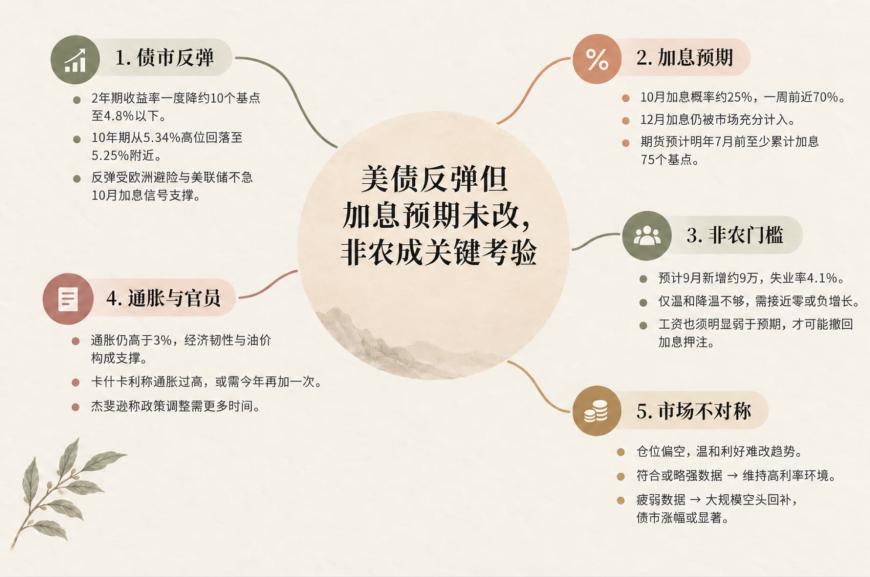
瑞银认为,市场目前计入了到2027年底前接近四次、每次25个基点的美联储加息,这一定价过于激进。
该行指出,美国8月核心PCE通胀低于市场预期,年度数据修正也显示整体通胀压力较此前更加温和。与此同时,核心PCE三个月年化增速已经降至约2%,为2024年7月以来最低水平。
瑞银认为,由于本轮紧缩周期起点的利率水平已经明显高于2022年,美联储持续进行多轮加息的可能性并没有市场当前定价所显示的那么高。
如果后续通胀数据继续降温,短端美债可能最先受益,因为市场需要重新削减对未来加息的押注。
第二大催化剂:能源供应改善
瑞银指出,能源价格仍是债市目前最关键的不确定因素之一。
持续近八个月的中东冲突令布伦特原油维持在100美元附近,并重新推高市场对通胀长期化的担忧。
不过,该行认为,美国和伊朗双方都存在推动局势降温的经济动机,而且自联合国大会以来,外交活动似乎有所增加。
如果霍尔木兹海峡航运恢复出现更明确进展,将有助于缓解能源通胀担忧,并为美债提供支持。相反,如果油轮再次遭遇袭击或航运受阻,收益率仍可能重新面临上行压力。
第三大催化剂:政策层面可能出手稳定长端收益率
瑞银还认为,如果长期收益率持续上涨并威胁金融稳定,美国政策制定者可能采取更多措施增加国债需求。
美国财政部8月已经将国债回购操作规模提高一倍,但对市场的影响较为短暂。
瑞银认为,未来政策工具还可能包括调整银行或保险机构的流动性监管规则,从而提高金融机构持有政府债券的意愿。
不过,该行仍对超长期美债保持谨慎,因为财政赤字压力以及AI相关企业的大规模融资需求,仍可能继续推动收益率曲线长端承压。
当前收益率已提供更厚“安全垫”
瑞银认为,与2022年相比,当前较高的债券收益率意味着投资者能够获得更高票息收入,也因此拥有更大的价格下跌缓冲。
根据该行测算,2年期、5年期和10年期美债收益率分别还需要进一步上涨约255个基点、110个基点和65个基点,资本损失才会超过持有债券获得的利息收入。
对于以收益为主要目标的投资者,瑞银更偏好短期限债券;对于能够承受较高波动的投资者,则认为可以选择性配置中长期高质量债券。
不过,该行仍然谨慎看待最长久期债券,因为财政赤字以及AI相关融资发行压力可能继续限制长端债券表现。
整体来看,瑞银认为,美债市场短期仍可能维持高波动,但目前市场对美联储未来加息的定价已经偏向激进。如果通胀继续降温、能源供应改善,或者政策层面采取措施抑制长端收益率,债市可能逐步获得支撑。
相关文章




交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96