早在CPI公布前,美股内部已经开始崩坏?


 收藏
 举报
FX168财经报社(亚太)讯 最新一轮华尔街抛售可能正在暴露标普500指数内部更深层次的问题,而这些问题恐怕无法仅用通胀升温来解释。
美债收益率回落也救不了美股?
受美国9月消费者物价指数(CPI)超预期影响,美股周三(10月14日)遭遇抛售,整体物价涨幅加快,核心通胀年率也升至2.6%。科技股成为此次下跌的主要受害者,而周四(10月15日)美股期货继续走低,让人很容易将市场疲弱完全归咎于通胀。毕竟,投资者最不愿看到的,就是美联储获得更多理由将利率维持在“更高、更久”的水平。
然而,债券市场的反应却没有完全遵循这一逻辑。美国国债收益率在通胀数据公布后短暂飙升,但很快回吐全部涨幅,并在周四进一步下跌。美国10年期国债收益率目前已降至5.10%,创下三周以来最低水平。 即便如此,美股仍然持续承压。
那么,问题究竟出在哪里?
如果更高的借贷成本真的是股市面临的主要威胁,那么美债收益率回落难道不应该为股票提供一定支撑吗?
此外,市场对美联储10月会议的利率预期实际上也没有发生太大变化。交易员目前预计10月加息的概率约为29%,仅略高于此前约22%的水平。
尽管通胀升温无疑不利于市场情绪,但仅凭周三的通胀报告,似乎还不足以解释这一轮股市抛售的全部原因。
标普500正在掩盖多数股票的疲弱
如果进一步观察市场内部结构,或许会发现一个更值得警惕的问题:尽管标普500指数的整体走势没有充分反映出来,但美国股市中相当一部分股票实际上已经持续疲弱了一段时间。
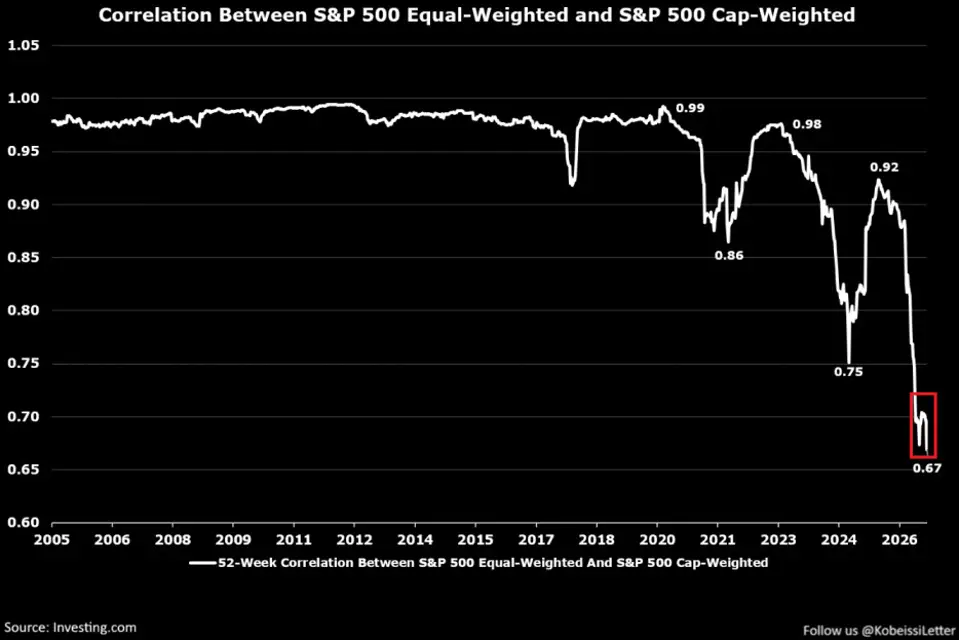
(图表:标普500等权重指数与市值加权指数的相关性变化)
上图显示,标普500等权重指数与传统市值加权指数之间的52周相关系数,本周早些时候已降至约0.67,创下该图表统计历史以来的最低水平。作为对比,在新冠疫情暴发前的近15年里,这一相关系数基本维持在0.95至0.99之间。这表明,过去几年美国股市内部出现了极为显著的结构性分化。
那么,这种变化究竟意味着什么?
相关性持续下降说明,大型公司的股价表现,已经越来越难以准确反映标普500指数中普通成分股的真实处境。 换句话说,标普500指数正变得越来越依赖少数超大型市值公司。
由于这些科技巨头在市值加权指数中占据极高权重,即使其他大量股票表现疲弱,指数整体走势仍可能看起来相对稳健,从而掩盖市场内部更广泛的下行压力。
危险信号
如果上述数据还不足以说明问题,那么另一项市场广度指标或许更加直观。
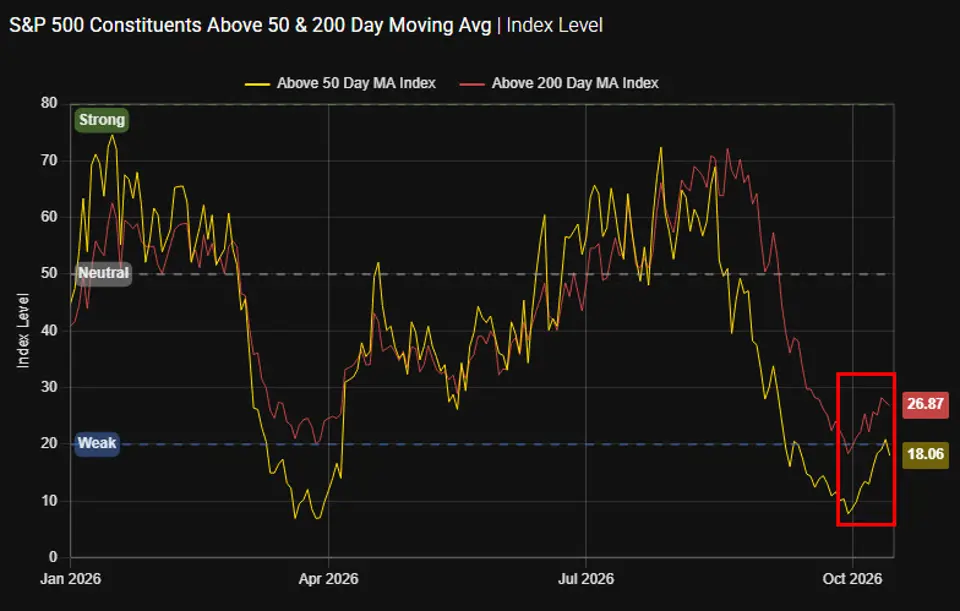
(图表:标普500成分股位于50日及200日移动平均线上方的比例)
数据显示,目前标普500指数中,仅约18%的成分股股价高于50日移动平均线,只有27%的成分股维持在200日移动平均线上方。
换一个角度来看,这意味着超过80%的标普500成分股已经跌破短期趋势指标,而接近四分之三的股票跌破了长期趋势指标。 这样的市场内部结构,显然很难称得上健康。
这些数据并不足以断言美国股市即将出现大规模调整。但当市场参与上涨的股票比例已经如此之低时,抛售压力往往不需要太强的外部催化剂,就可能迅速扩散。尤其值得警惕的是,如果此前支撑指数表现的少数权重股,特别是大型科技公司也开始走弱,整个市场面临的下行压力可能进一步加剧。
真正的风险
因此,周三超预期的通胀数据,可能只是为华尔街投资者提供了又一个抛售股票的理由。
但更值得关注的是,即使美国国债收益率已从高位明显回落,美股依然未能摆脱下行压力。这或许说明,真正的问题并非通胀数据本身,而是美国股市在通胀报告公布之前,就已经存在相当明显的内部脆弱性。
相关文章



交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96