“铜牛市”彻底爆发?铜价年内大涨21%,华尔街却警告:一场“事故”正在酝酿


 收藏
 举报

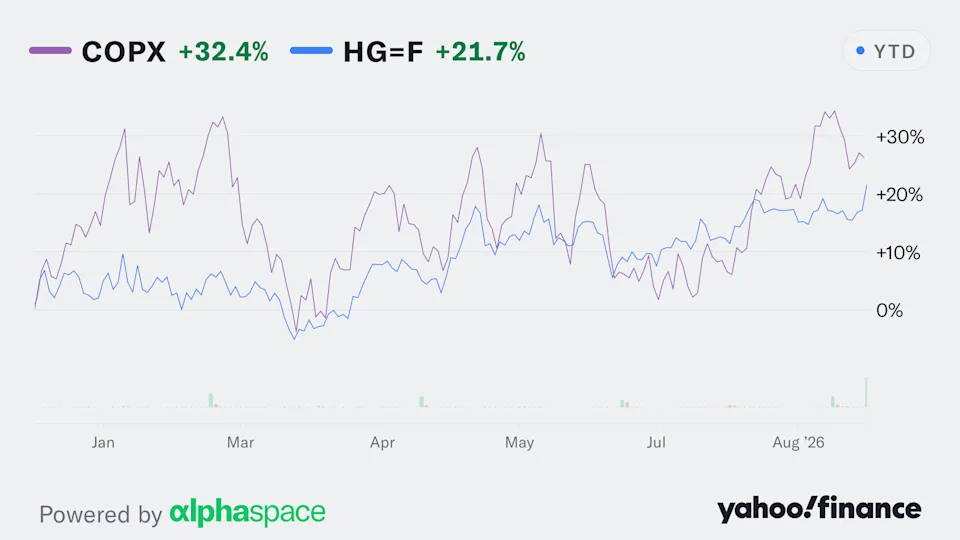
FX168财经报社(北美)讯 铜价周二再创历史新高。纽约商品交易所(COMEX)铜期货一度逼近每磅6.85美元,伦敦金属交易所(LME)铜价触及每吨14,617美元,连续第二个交易日刷新盘中纪录。今年以来,铜价累计上涨约21%,铜矿股ETF(COPX)同期涨幅达到32%。
推动铜价上涨的核心力量正在从单一需求预期转向“关税抢购、供应趋紧与长期需求扩张”的多重共振。美国买家在潜在新关税落地前持续抢购实物铜,而AI数据中心、电网建设和能源转型也在不断扩大铜需求。
关税预期推动美国抢铜
美国市场近期持续大量吸收全球铜供应,主要原因之一是投资者和进口商担心精炼铜未来也可能被纳入更严格的关税措施。
特朗普政府此前已对部分半成品铜进口征收50%关税,同时要求美国商务部评估是否应进一步限制未精炼铜及精炼铜阴极进口。华尔街目前正在等待这一迟迟未公布的审查结果。
与此同时,加拿大周二将部分美国商品的反制关税提高至最高50%,其中包括部分美国制造的铜产品,进一步增加北美铜贸易的不确定性。
由于美国提前大量吸收实物供应,中国买家不得不支付更高价格争夺全球剩余货源。上周,上海期货交易所仓库铜库存已降至2024年以来最低水平,全球供应紧张迹象进一步显现。
摩根大通:四季度或冲向14,800美元
摩根大通认为,今年剩余时间铜价仍有进一步上涨空间。
该行分析师预计,第四季度铜价可能升至每吨14,800美元,并存在进一步向上超调的可能,尤其是在中国即将进入传统铜需求旺季的情况下。
从更长期看,供需矛盾可能更加突出。标普全球预计,从现在到2040年,全球铜需求将在当前水平基础上增长约50%,其中电网扩建、人工智能数据中心以及能源转型将成为重要增量来源。
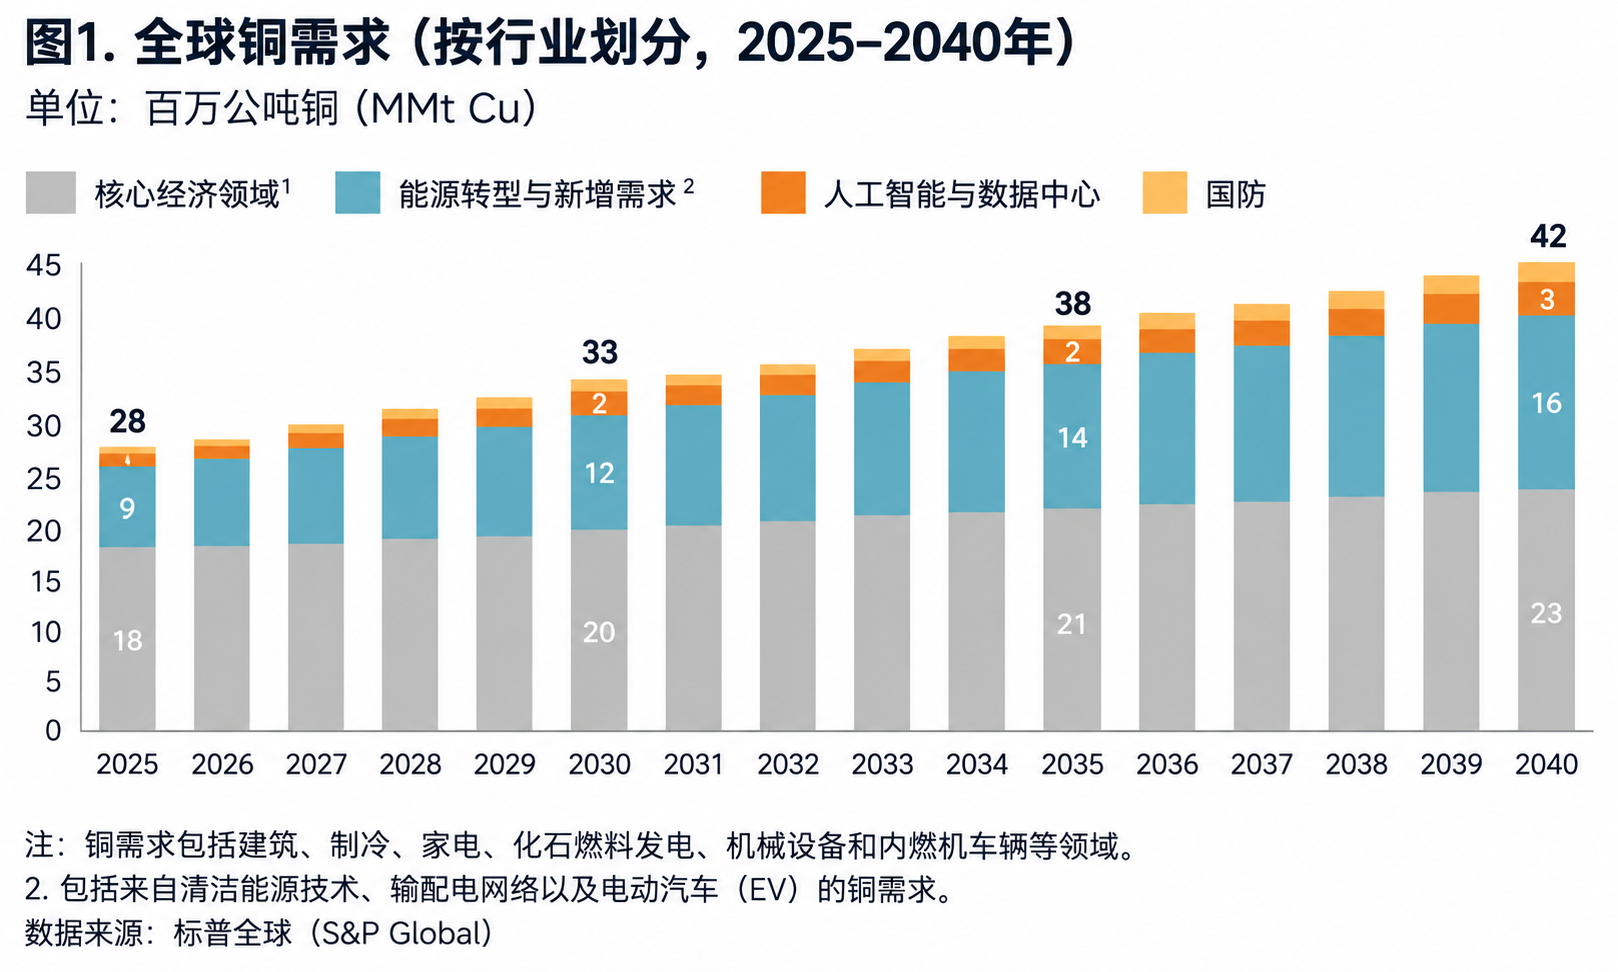
铜是输电、电气设备、数据中心冷却与基础设施建设中的关键原材料,因此AI资本开支与全球电力系统升级正在成为传统建筑和工业需求之外的新增长引擎。
AI与电网建设重塑铜需求
当前铜价上涨背后最受关注的结构性变化之一,是AI基础设施建设。
大型数据中心不仅需要大量服务器和芯片,也需要更庞大的输配电网络、变压设备、冷却系统及内部电气连接,这些环节都高度依赖铜。
与此同时,全球电网升级、电动车普及和清洁能源建设继续增加铜需求。在新增矿山开发周期漫长、供应扩张速度有限的情况下,市场越来越担心未来数年可能出现结构性供应缺口。
这也解释了为何铜矿企业表现甚至强于铜价本身。今年以来,COPX铜矿股ETF已经上涨约32%,明显超过铜期货约21%的涨幅。
多头过度拥挤,短线回调风险升温
不过,在铜价连续刷新历史纪录之后,部分市场人士开始警告短期风险。
彭博行业研究高级商品策略师Mike McGlone认为,铜市场可能正在成为“一场等待发生的事故”。目前对冲基金持有大量铜多头仓位,而铜价与标普500指数的相关性也已升至数十年来高位。
这意味着,一旦风险资产整体出现调整,或者大量投机多头集中平仓,铜价可能遭遇明显回撤。
McGlone认为,铜价存在向每磅5美元附近长期基准水平回归的风险。
因此,当前铜市正在形成一组鲜明矛盾:短期来看,关税抢购、库存下降和多头资金继续推动价格创新高;长期来看,AI、电网和能源转型又为需求提供结构性支撑;但与此同时,过度拥挤的多头仓位意味着,任何宏观风险或政策预期变化都可能放大价格波动。
在铜价已经连续刷新纪录的背景下,下一阶段市场关注焦点将集中在美国是否扩大铜进口限制、中国旺季需求能否兑现,以及全球库存是否继续下降。
相关文章


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96