大牛股价腰斩后,葛卫东出手了!


 收藏
 举报
A股午后突变,上演反转。在券商等带动下,上证指数率先翻红,创业板指、深证成指、科创50等随后转涨。
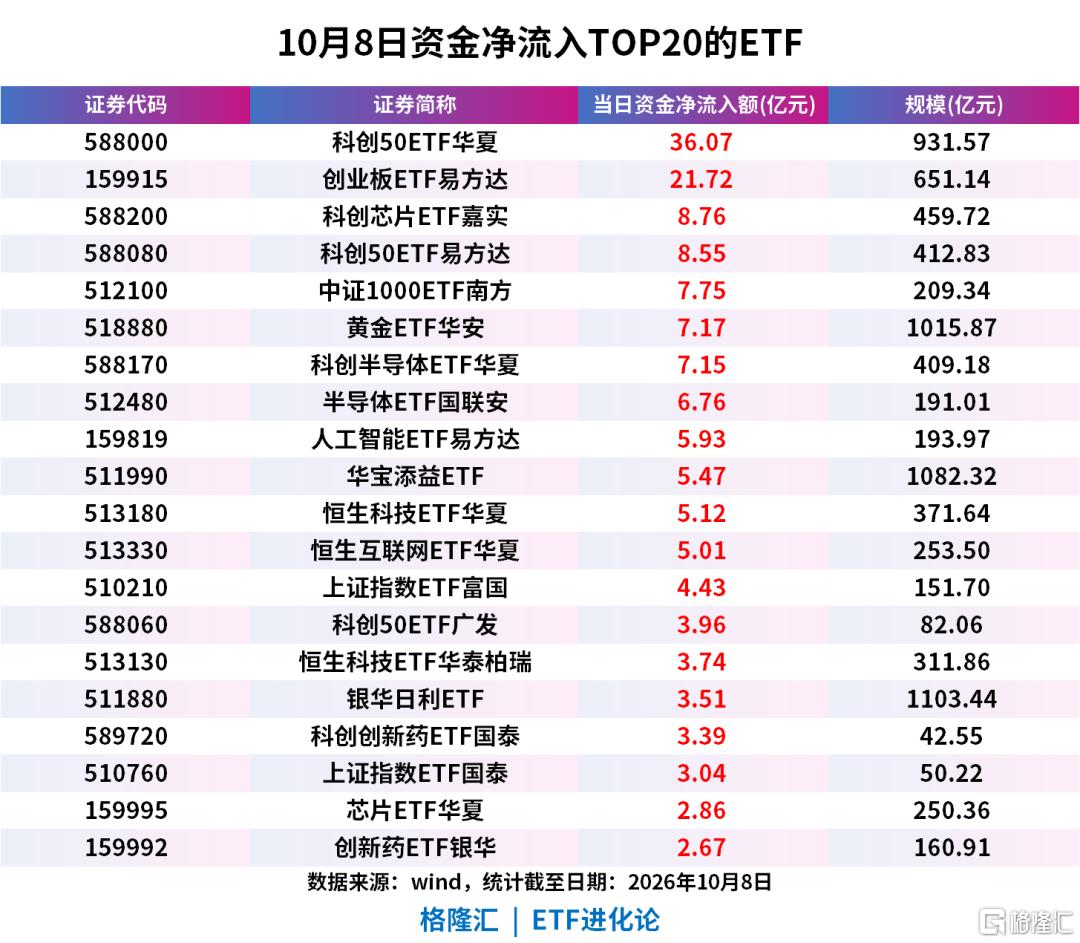
多只宽基ETF持续放量。科创50ETF华夏成交额超107亿元,创业板ETF易方达成交超82亿元。
昨日市场下跌之际,宽基指数ETF逆势吸金110亿元。其中,科创50ETF华夏单日净流入36.07亿元居全市场净流入首位,创业板ETF易方达净流入21.72亿元,居净流入榜单第二。
...
两年涨947%的大牛股接近腰斩之际,百亿私募大佬葛卫东突然出手,引发市场关注。
近日,玻纤巨头中材科技定增正式落地。公告显示,公司以51.40元/股,向15名对象合计发行8718.19万股,募集资金总额为44.81亿元。
知名投资人葛卫东以全场最高报价参与申购,最终获配约7亿元,成为中材科技第五大股东。
中材科技是国内特种纤维复合材料行业龙头,也是国内风电叶片行业的企业。公司聚焦特种纤维、复合材料和新能源材料三大赛道,还是国内唯一、全球第二家具备低膨胀布规模化生产能力的供应商。
业绩方面,2026年上半年,公司实现营业收入162.57亿元,同比增长21.95%;归母净利润12.08亿元,同比增长20.93%;扣非归母净利润10.95亿元,同比增长35.54%。
受益于AI带来的新材料需求,中材科技股价曾大幅上涨。从2024年9月24日至2026年6月26日,公司股价累计涨幅达到947%,随后进入调整,最新股价较阶段高点回落近50%。
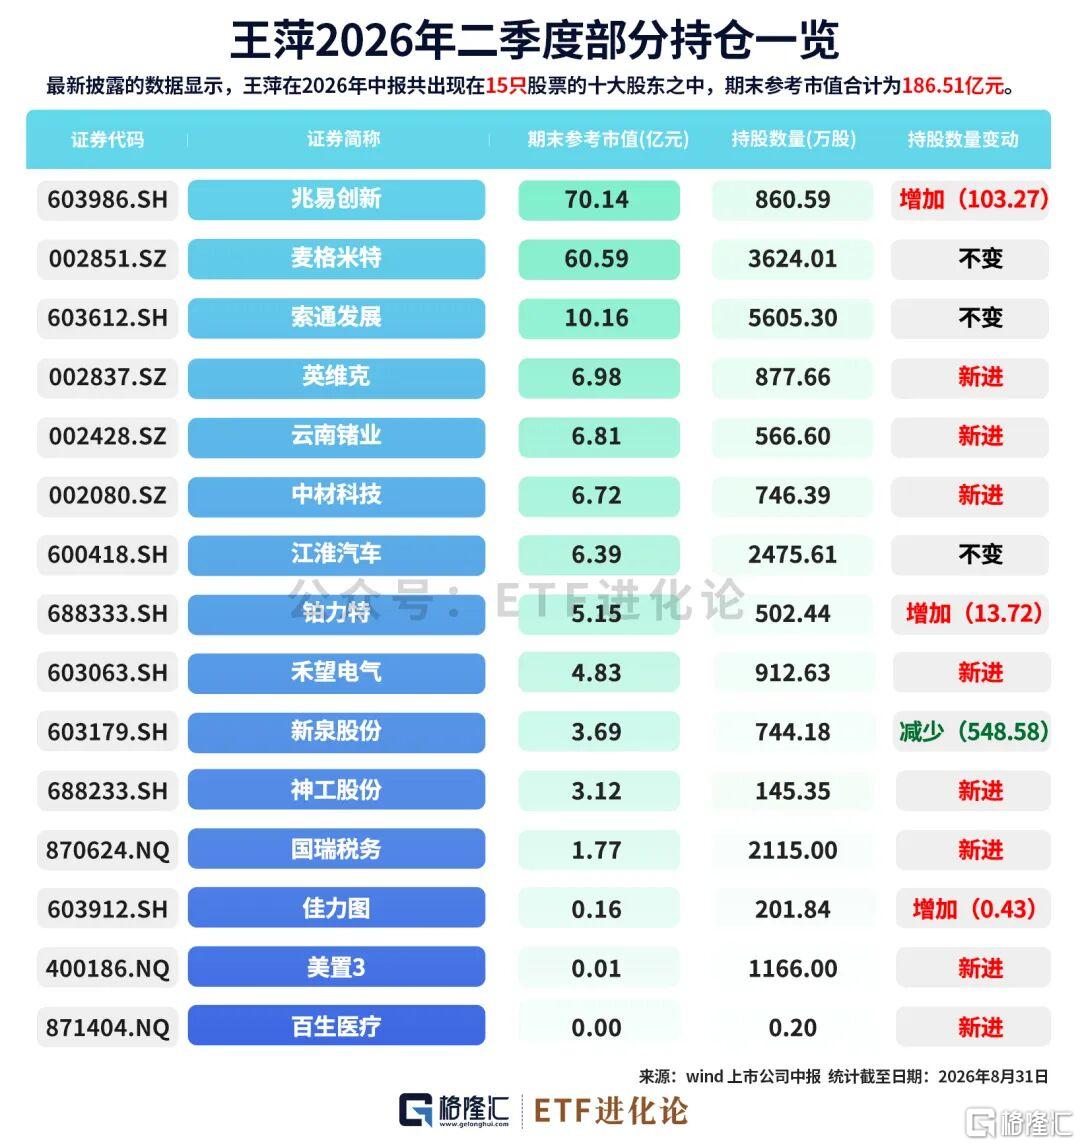
值得注意的是,葛卫东的关联人王萍早在今年二季度便已新进中材科技,位列公司第九大股东。
根据A股上市公司披露的公开信息,截至二季度末,葛卫东及其关联人王萍等已出现在多家上市公司的前十大流通股东名单中,期末持仓参考市值合计超过447亿元。
其中,葛卫东本人的核心持股仍是兆易创新和沐曦股份,两只股票的期末持仓市值均超过百亿元。
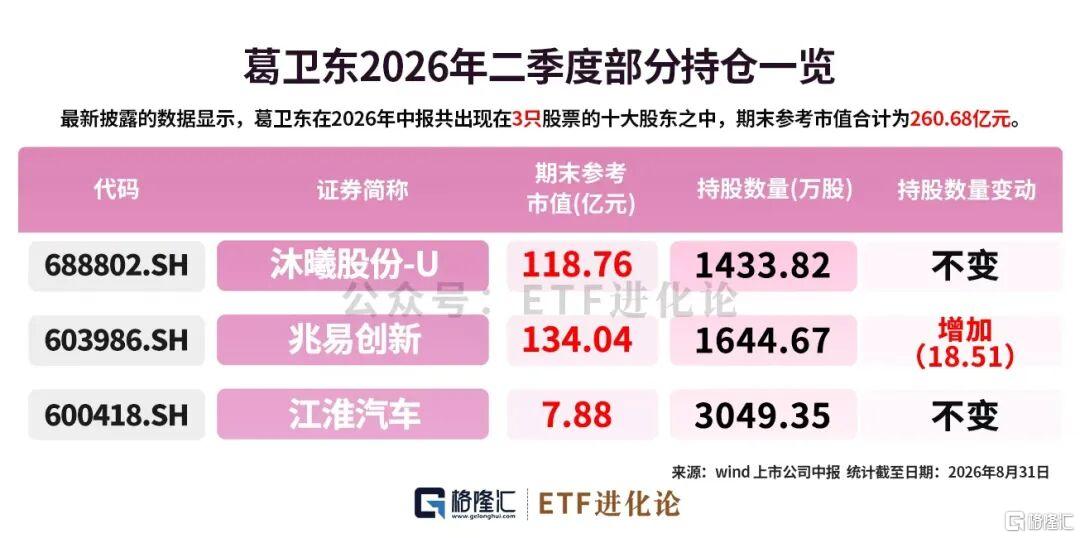
从二季度的持仓变化来看,王萍的操作更为活跃,新进英维克、云南锗业、中材科技、禾望电气等公司。
(本文内容均为客观数据信息罗列,不构成任何投资建议)
...
回到全球市场,AI交易突发利空。
隔夜美股科技板块集体回落后纳斯达克综合指数下跌1.25%,费城半导体指数下跌3.4%。
应用光电暴跌13.52%,Coherent下跌9.61%,美光科技下跌4.83%,英伟达下跌2.93%蒸发约1700亿美元,折合人民币超过1.1万亿元。
导火索,来自OpenAI的业绩数据。
当天油价上涨和加息预期也在压制风险偏好,但科技板块最直接的冲击来自OpenAI。
有报道称,OpenAI向投资者披露9月收入折算后的年化运行率接近500亿美元,此前市场得到的信号是接近700亿美元。
短短几天,数字从700亿变成500亿,直接把AI股打了一个措手不及。
市场最怕的,不一定是坏消息,而是好故事没能继续超预期。
这里先要说清楚,“年化营收”并不是OpenAI今年已经赚到500亿美元。它通常是把某个月的收入乘以12,用来观察高速增长公司的最新速度。
这个数字本身也没有突然缩水200亿美元,落差主要来自统计口径。Anthropic会把通过亚马逊AWS、谷歌云等合作渠道产生的销售收入计入统计,OpenAI没有采用完全相同的方式。此前市场对OpenAI的数据做了口径的调整和推算,直接把预期推高了。
过去一段时间,资金给AI产业链的定价已经不只是“AI会增长”,而是默认这种增长会连续多年。一旦收入兑现速度低于最乐观的估计,哪怕业务仍在增长,估值也会被重新计价。
这不是AI需求突然消失了。OpenAI年初的年化营收约为200亿美元,如今接近500亿美元,增长仍然很快。芯片股在此次下跌前,年内累计涨幅也超过80%。
单凭一天的下跌,无法证明AI景气度已经逆转。更准确地说,市场开始追问另一个问题:用户和调用量增长之后,收入、毛利和现金流能不能以同样的速度跟上。
更大的压力,正从股票市场转向美国债券市场。
最近AI巨头密集寻找新资金。博通被曝正为OpenAI定制芯片安排超过500亿美元融资;SpaceX计划筹集约400亿美元,其中约300亿美元来自投资级债券、100亿美元来自银行贷款;甲骨文也在与阿波罗、高盛等机构讨论大额芯片融资。
另一边,博通与Anthropic相关的芯片融资方案规模达到600亿美元。仅这些已披露或正在讨论的安排,合计规模就超过1500亿美元。
AI军备竞赛,已经从“谁的技术更强”变成“谁能拿到更多、更便宜的钱”。
过去头部科技公司主要依靠自身现金流扩张,现在芯片和数据中心投入越来越大,债券、银行贷款、私募信贷和表外特殊目的载体都被调动起来。
根据LSEG数据统计,仅亚马逊、Alphabet、Meta和甲骨文四家超大规模科技公司,截至7月7日就在2026年发行了约1940亿美元债券,比2025年全年的约1080亿美元高出79%。
债市的警报,已经亮了起来。
英伟达、SpaceX和亚马逊此前在数周内合计发行约750亿美元债券,部分新债很快在二级市场下跌。甲骨文五年期信用违约互换,也就是给债务“买保险”的价格,一度升至约261个基点;SpaceX五年期CDS也冲到约197个基点,均处在纪录高位。
CDS上涨不等于公司马上会违约,却说明资金开始要求更高的风险补偿。
一场资本争夺战,正在水面下展开。
美国政府要为财政赤字发债,科技公司要为AI基础设施融资,争夺的是同一批长期资金。AI融资不是美债收益率上升的唯一原因,却正在成为不可忽视的新变量。
达利欧把话说得更重。
桥水基金创始人达利欧近日表示,当前AI热潮带有“典型泡沫”的特征。他特别提醒,伟大的技术和好的投资不是一回事。
眼下资金仍在大量涌入AI,越来越多项目又开始依赖债务。一旦高利率真正压到企业融资和资产价格上,泡沫就可能开始松动。对于这个临界点,他的判断是:已经很近了。
不过,达利欧讨论的是估值、杠杆和融资周期,并非否定人工智能本身。市场真正争论的,已经不是“AI有没有未来”,而是这个未来值多少钱,又需要付出多高的资金成本。
这次下跌,更像一次提前响起的闹钟。
OpenAI的500亿美元年化营收,并没有证明AI故事结束。科技巨头密集融资,也不等于信用风险一定会失控。
真正的变化是,AI行情已经从只看模型、芯片和用户,进入同时看收入、现金流和融资成本的阶段。股票市场关心未来能赚多少钱,债券市场关心这些钱什么时候能赚到,以及在此之前谁来承担成本。
最后的考题,其实很朴素。
AI完全可能成为一场伟大的技术革命,也完全可能有一批投资在过程中付出过高价格。
接下来决定行情能走多远的,不只是算力还能扩张多少,而是AI创造现金流的速度,能不能赶上整个行业花钱和借钱的速度。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管86.75
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96