【深度】小盘再领涨,159680与159552双双跑赢——超跌修复还是反转来临?



 收藏
 举报
摘要:这轮小盘领涨,本质是「极度缩量+前期超跌+筹码结构轻」三者叠加的超跌修复,而盈利或政策是否出现新的向上拐点还有待跟综;中证2000 弹性优于中证1000,符合超跌反弹阶段"越下沉、越轻、越弹"的历史规律。
对策主张:把仓位定性为"修复交易"而非"趋势重仓",用分批、分批止盈、控制单一风格暴露的方式参与;两只增强ETF是承接这一风格的有效工具,但超额需要较长持有期兑现,不适合当作短期弹性放大器。
一、盘面:小盘显著领涨,风格差拉到极端位置
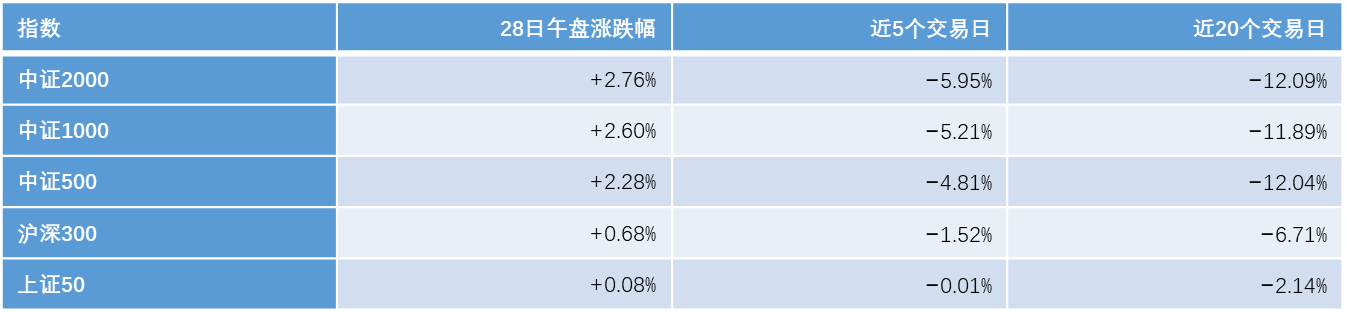
10月28日上午,主要跨市场宽基指数呈现清晰的"市值下沉"梯度:中证2000 涨2.76%、中证1000 涨2.60%、中证500 涨2.28%,而沪深300 仅涨0.68%、上证50 涨0.08%。创业板指涨3.00%、科创50 涨2.51%,成长方向同步修复,万得全A 涨1.59%。半日万得全A 成交额约1.02万亿元,较前日同期有所放量。
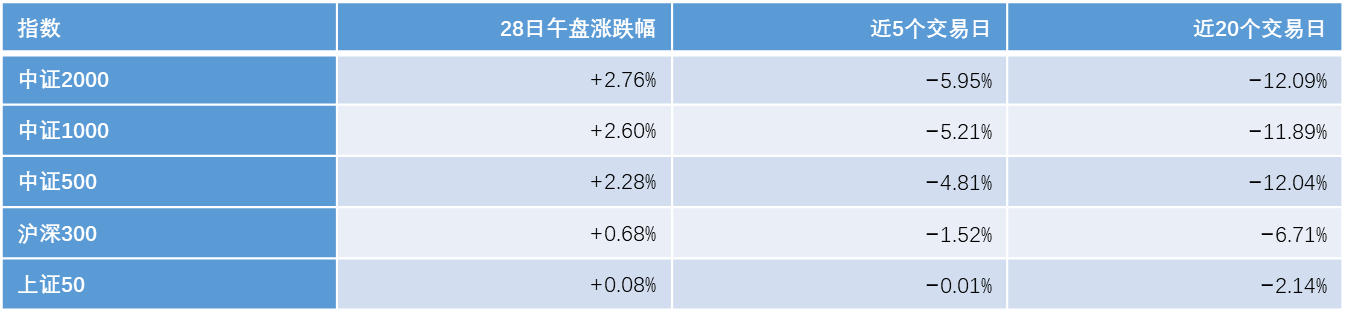
数据来源:Wind,截至2026/10/28 11:30。近5日、近20日区间为截至10月27日收盘的累计涨跌幅。
关键点在于:今天的领涨品种,恰好是10月跌幅最深的品种。10月15日、10月22日、10月27日三个交易日,中证2000分别下跌3.30%、3.37%、3.17%,中证1000同步下跌3.28%、2.98%、3.07%,而同期上证50 单日跌幅最大不超过0.42%。20个交易日内中证2000 回撤12.09%,是上证50(−2.14%)的5.6倍。这种"跌得多、弹得快"的对称性,是判断反弹性质最重要的一条证据。
二、为什么是小盘:四条可验证的驱动线索
1. 超跌与拥挤度双向出清,反弹的赔率修复了
经过连续5周调整,中证2000、中证1000 的估值分位已回到近一年约20%的低位区间(中证2000 静态PE 约107倍、中证1000 约37.6倍),而上证指数PE中位数处于近五年7.8%分位——整体是"估值在低位、但情绪已悲观"的组合。同时,前期拥挤的科技大票(半导体设备、光模块、PCB)在10月27日出现单日6%级别的补跌,成交量从前一周1.97万亿元的高点回落至1.47万亿元。小盘与大盘的拥挤度均回落至正常区间,此前压制小盘的资金分流因素反而弱化了。
2. 存量博弈下,小微盘的"筹码轻"优势被放大
当前是典型的存量资金市场:两融余额从7月初的3万亿元以上降至10月中旬的2.47万亿元附近,股票型ETF成为主要增量来源(上周净流入超1300亿—1500亿元,以宽基为主)。在这种结构里,指数向上需要权重合力,但边际资金更喜欢"流通市值小、机构持仓低、拉抬成本低"的标的。这也解释了为什么每次反弹小盘弹性都更大——不是基本面更好,而是交易结构更顺。
3. 政策与盈利差提供中期叙事,但不是短线触发器
工信部等十部门"十五五"中小企业规划,为中小市值提供了系统性政策指向;按市场一致预期,中证2000 未来两年净利润复合增速约53.94%、中证1000 约37.55%,显著高于沪深300,中小盘与大盘的盈利增速差处于近年最大区间。同时1—9月规模以上工业企业利润同比增长15.5%,三季度业绩预告预喜比例超八成。这些是支撑"中期小盘占优"的基础,但它们是慢变量,解释不了单日2.7%的涨幅,更多是让资金在超跌之后"敢买"的理由。
4. 与海外流动性节奏的错位
需要提示一个反向变量:在美债高利率环境下,小盘股估值对折现率更敏感,历史上加息/高利率阶段小盘的估值扩张受压制更明显。10月29日—30日美联储、欧央行、日央行将先后公布利率决议,若海外利率预期重新上行,小盘反弹的持续性会被削弱。这是本次修复行情最直接的外部约束。
三、对策:把这次反弹当作"修复交易"来管理
先定性、再定仓。主流机构(申万宏源、华泰、光大等)的共同判断是:短期超跌特征明确、反弹合理,但中期震荡格局未改,本轮更偏"超跌修复"而非趋势反转。对应操作应是"用反弹修复仓位结构",而不是"用反弹加杠杆追风格"。
用分批替代择时。单日涨幅2.5%以上之后追高,胜率与赔率都不佳。更稳的做法是把计划仓位拆成2—3批,在回撤日买入、在放量冲高日减一部分,把成本摊在区间而不是点位。
设定可验证的跟踪指标,而不是感觉。重点看三个:①全市场成交额能否稳定回到1.8万亿元以上(决定反弹能否升级);②中证2000 相对沪深300 的5日超额能否维持为正(决定风格是否延续);③三季报密集披露期中小盘盈利兑现情况(决定估值能否被业绩接住)。任一指标走坏,就降低仓位。
控制单一风格暴露。小盘增强ETF 属于高Beta工具,单只产品占总权益仓位的比例建议有上限,且避免与已有的中小盘主动基金、量化指增、微盘策略叠加造成隐性集中。
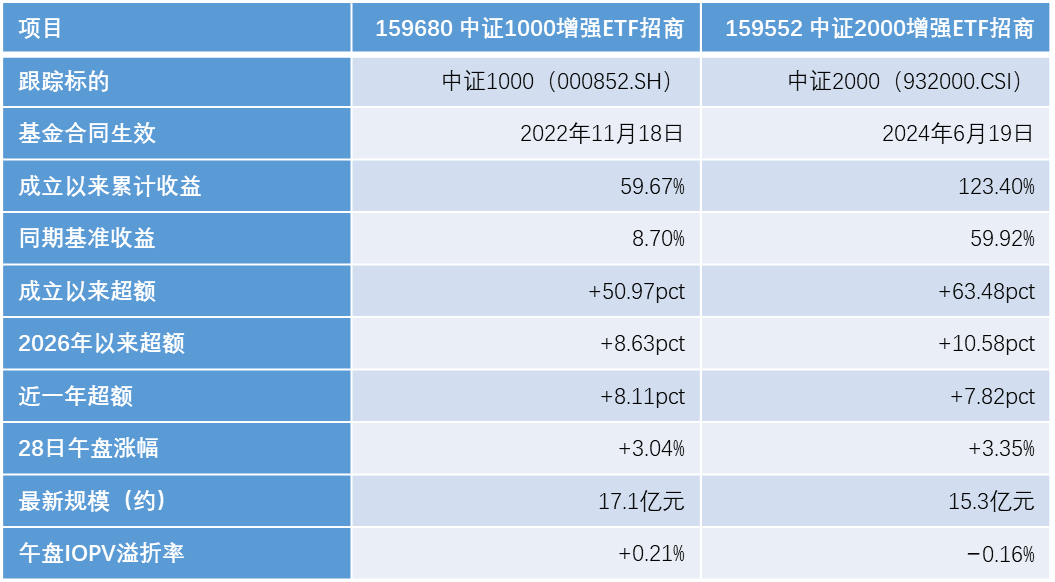
不要在盘中溢价时买入。ETF 的交易成本里,折溢价经常比管理费更贵。今日两只产品IOPV溢折率分别为+0.21%、−0.16%,尚在合理区间,但盘中小盘急速拉升时容易出现瞬时溢价,宜用限价单。
四、两只增强ETF:定位、超额与差异
两只产品同属招商基金、同为增强策略ETF,投资目标均为"日均跟踪偏离度绝对值不超过0.35%、年化跟踪误差不超过6.5%,并力争超越标的指数",业绩比较基准分别为中证1000、中证2000 指数收益率。差别主要在市值下沉程度与超额来源。
159680:中证1000增强的"标准件",规模与超额最稳
跟踪中证1000,覆盖小盘成长核心标的,是当前全市场规模最大的增强策略ETF。三季报显示,在市场波动最大的三季度仍跑赢基准2.71个百分点,成立以来连续多个报告期保持正超额,说明其因子体系在震荡市与下跌市中均有稳定性——这是评价增强产品最关键的一点:看的是超额曲线的形状,而不是某一段的爆发力。资金面也在验证:三季度份额从7.86亿份增至11.16亿份,单季净流入5.2亿元,今年以来累计净流入12.82亿元。
159552:市值更下沉,超额更高、波动也更大
跟踪中证2000,聚焦专精特新为主的小微盘,弹性明显更强。成立以来累计收益123.40%、超额63.48个百分点,今年与近一年超额均在8%—11%区间,超额幅度高于159680。其持仓呈现"硬科技+高端制造"的进攻结构,相对指数超配电力设备、机械设备、有色金属、国防军工,低配医药生物、房地产、社会服务;组合基本面相对指数也更占优(组合PE-TTM 约55倍对指数约122倍,ROE 约10%对指数约2%,前述指标取自基金申赎清单的估算口径,与季报口径可能有别)。同时需正视其代价:中证2000 的20日回撤(−12.09%)大于中证1000(−11.89%),极端行情下净值波动会被放大。
怎么选:如果目的是"用工具承接小盘修复行情",159680 的波动更可控、规模更大、流动性与超额稳定性更好,适合作为核心;159552 的超额更高但市值更下沉,适合作为卫星仓位、且必须有明确的止损与仓位上限。两者同时持有并不能分散市值风险——它们在同一风格因子上高度相关,叠加只是在放大同一笔押注。
五、需要管理的风险
四个具体风险点
反弹性质风险:若成交额无法回到1.8万亿元以上,本轮大概率只是"跌深之后的修复",指数仍有二次探底压力,小盘因弹性大、回撤也会更大。
超额兑现需要时间:增强策略的超额来自长期、分散、小幅度的累积,短期持有期里产品大概率只是"跟着指数涨跌+一点点偏差",不应把增强ETF 当作短线弹性工具。
ETF 交易结构风险:盘中小盘急涨时折溢价容易瞬时扩大,叠加冲击成本,实际成交价可能明显偏离净值;小规模品种在极端行情下的买卖盘深度也需要评估。
风格拥挤与外部利率风险:小微盘一旦重新变为拥挤交易,反转会很快;同时10月底海外三大央行议息,高利率环境对小盘估值的压制尚未解除。
小结:今天的小盘大反弹,是一次结构清晰、逻辑可解释的超跌修复——跌得深、筹码轻、边际资金偏好小市值,三者共振。对策上应"参与但不押注":用分批和指标跟踪约束行为,把两只增强ETF 当作承接风格的长期工具,用159680 打底、159552 做卫星并设上限。真正决定结果的不是今天涨了多少,而是后续成交额与超额曲线能否继续兑现。
数据来源:Wind、基金2026年第3季度报告、华泰证券《金工量化投资周报:小盘或率先开展反弹》(2026/10/25)、申万宏源《每周论势》(2026/10/25)、光大证券策略周专题(2026/10/25)、国金证券基金量化观察(2026/10/27)。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96