【超额解析】最大规模增强ETF运作满4年,年化超额超10%,从何而来?



 收藏
 举报
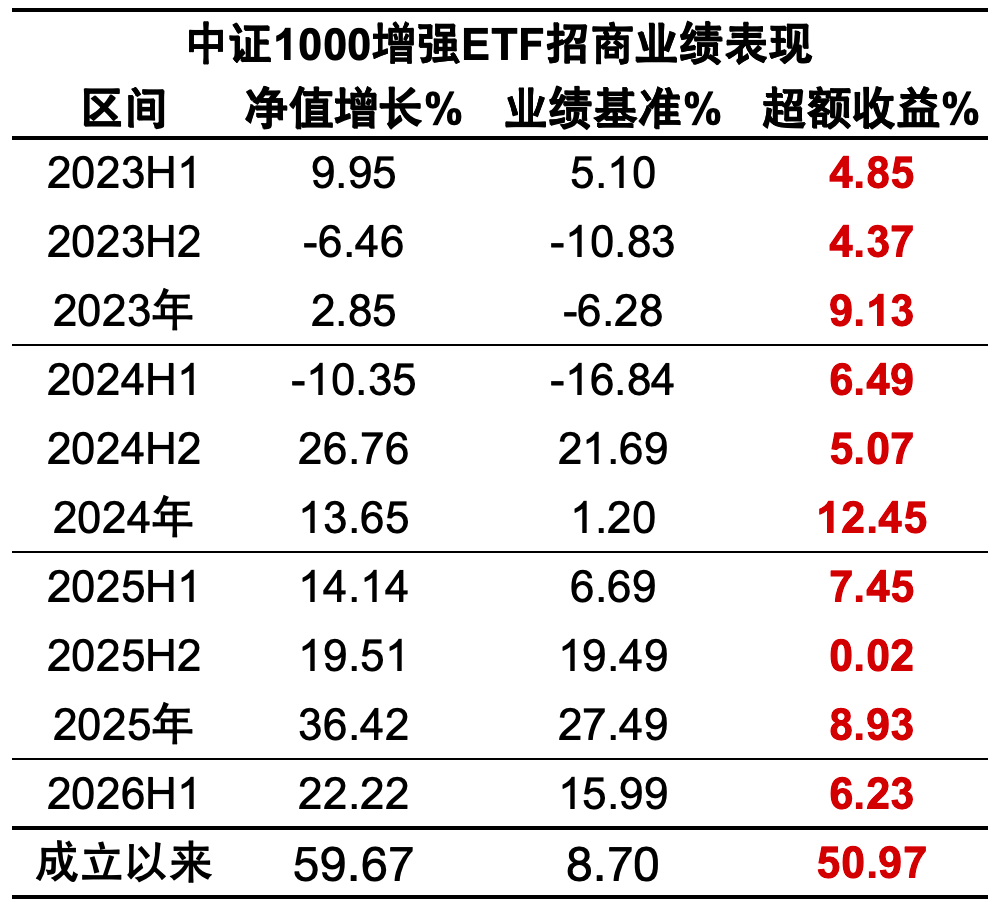
随着A股结构性行情持续演绎、投资热点不断切换,一批绩优指数增强ETF凭借“跟踪宽基指数+力争获取超额收益”的能力持续捕捉超额回报,受到市场关注。截至2026年11月17日,中证1000增强ETF招商(159680)自2022年11月18日成立以来,累计净值增长率34.54%,累计超额达43.81%,年化超额10.11%。
截至11月17日,中证1000增强ETF招商规模为18.57亿元,年内净流入15.25亿元,规模、净流入在全市场增强ETF中位居第一;下半年以来产品日均成交额超过1亿元,二级市场流动性充裕。
不依赖行情,持续积累超额
拉长时间维度看,产品的超额获取并非依赖某一阶段的行情爆发。分阶段统计,成立以来的每个半年度均取得正超额收益;分完整会计年度看,2023年、2024年、2025年超额分别为9.13%、12.45%、8.93%,超额持续性较强。
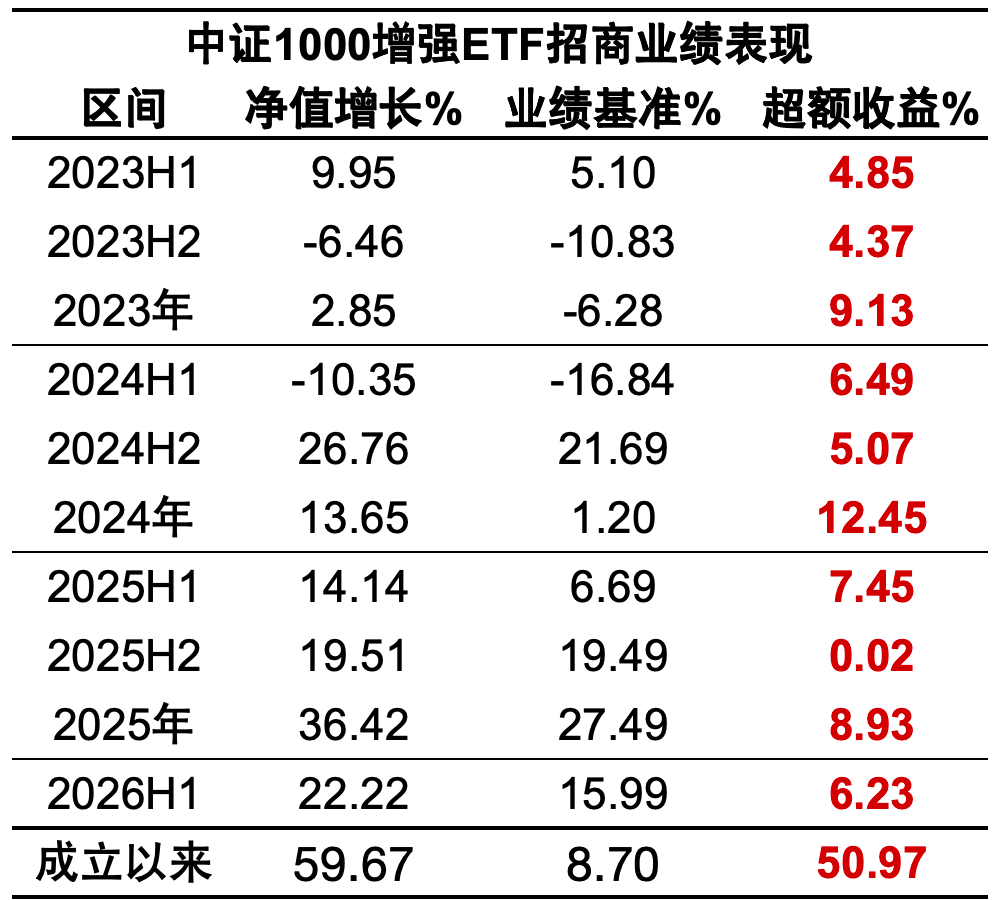
数据来源:基金定期报告,成立以来数据截至2026.9.30。基金业绩具有波动风险,过往业绩并不预示其未来表现,不代表投资者实际持有基金收益率,亦不构成投资收益的保证或投资建议。
较为持续的超额收益从何而来?从最新披露的组合特征看,其超额来源更多落在个股基本面的筛选上,而非押注单一赛道。
根据产品申赎(PCF)清单,截至2026年10月30日,中证1000增强ETF招商组合呈现“估值更低、成长更快、盈利更强”的特点:组合PE(TTM)为22.65倍,低于中证1000指数的36.20倍;ROE(TTM)为12.32%,指数为5.33%;三季度末营收增速、归母净利增速分别为29.05%、76.66%,同样高于指数7.02%、2.37%的营收、净利润增速。
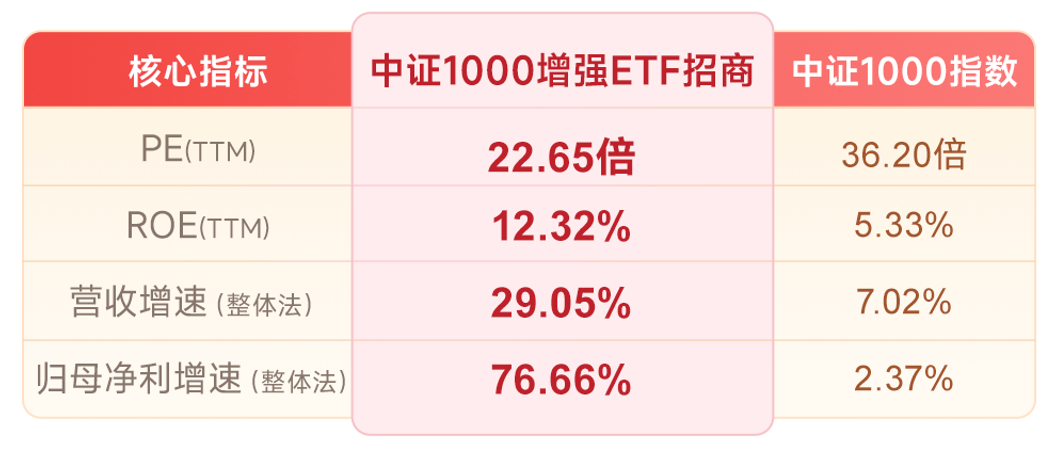
数据来源:Wind,截至2026.10.30,整体法口径,不代表基金持仓实际财务暴露,指数成份股及权重根据市场情况变化。
在行业层面,相对标的指数,组合略向硬科技与高端制造方向倾斜,超配电力设备(+3.8%)、电子(+1.4%)、计算机(+1.2%),低配基础化工(-2.0%)、非银金融(-1.4%)、银行(-1.1%)。可以看出,组合的超额更多来源于对个股优质基本面的挖掘,行业暴露保持相对均衡。
盈利剪刀差走阔,结构性修复可期
这种围绕扎实基本面构建组合的思路,也推动产品规模与流动性稳步提升。Wind数据显示,截至2026年11月17日,中证1000增强ETF招商规模为18.57亿元,在全市场增强ETF中规模位居第一;下半年以来产品日均成交额超过1亿元,二级市场流动性较为充沛。
相关ETF受到市场关注,也与标的指数本身的成长属性和当前所处的盈利修复阶段密切相关。东吴证券观点认为,小盘公司与大盘股的盈利增速差处于近年来最大区间。根据Wind一致预测数据显示,截至2026年11月5日,中证1000指数营业利润未来2年复合增长率预测值为33.16%,高于上证指数的17.10%、中证800的15.93%和沪深300的13.65%。
开源证券认为,2027年A股盈利增速高点渐近,但并非盈利断崖,极致拥挤正在缓解,AI长期叙事尚未破坏。市场能走多远,一是流动性能否支撑盈利放缓后的“鱼尾行情”,二是能否出现新的盈利加速方向。微观结构进入“后拥挤时代”,A股前5%个股成交额集中度已从7月49.8%的高点降至41%附近,接近历史消化区间,后续重视小微盘和交易扩散机会。
展望后市,中证1000增强ETF招商(159680)定期报告中指出,中证1000指数有望在风险释放后进入结构性修复。积极因素包括:中小盘盈利增速相对大盘的弹性仍较明显,三季报业绩有望强化真成长表现;政策支持“投早、投小、投硬科技”,专精特新、半导体设备、工业软件、高端器械及智能制造具备中长期配置价值;流动性若边际改善、海外利率预期回落,小盘估值压力或将有所缓和。基金运作方面,将继续坚持均衡的投资风格,避免主动进行风格暴露,通过精细化的投资管理,致力于为投资者创造长期回报。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)85.18
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45